家族信託– tag –
-

認知症になる前の終活は、成年後見制度の準備をいつまでに済ませるか
認知症になる前の準備は、判断能力があるうちが期限です。任意後見も家族信託も、認知症になってからでは結べません。任意後見の契約費用は、自分で進めれば2〜3万円程度です。成年後見制度の費用と期間、2026年に成立した改正の動き、終活でいつまでに動くかを整理しました。 -
終活で考えるマイホームの名義の整理、共有持分はどう解消する
終活でマイホームの名義を整理するとは、共有名義になっている持分を、元気なうちに単独名義や特定の家族へ集約しておく生前対策を指します。実家や自宅が親子や夫婦、兄弟の共有名義のまま相続を重ねると、権利者は世代を追うごとに増え、売却や建て替え... -
家族信託の信託口口座、開設できる銀行と選び方のコツ
家族信託で信託財産を管理するには、委託者と受託者の名前を並べた信託口口座を開設するのが基本です。信託口口座は受託者個人の財産と法的に切り離されて管理されるため、受託者が破産しても信託財産が差し押さえの対象になりません。ただし対応する銀行... -
家族信託のデメリットは損益通算できない点、注意点を解説
家族信託は、財産を持つ人が信頼できる家族に管理を託し、認知症になった後も不動産の売却や賃貸借契約を進められるようにする契約です。ただし信託財産から生じた不動産所得の赤字は、他の所得と損益通算できないという税務上の制約があり、収益不動産を... -
終活の資産管理、家族への委任状は5項目で作成する
終活の資産管理を家族に託すには、本人の判断能力がしっかりしているうちに委任状や財産管理委任契約を作成しておくことが欠かせません。単発の手続きを一度だけ任せるなら委任状で足りますが、預貯金の管理や不動産の手続きなど日常的な財産管理を継続的... -
終活しない親を放置するリスクと老後に備える7つの対策
終活をしないまま放置される親は少なくありません。認知症による資産凍結や相続トラブル、空き家問題など、老後の生活に直結するリスクは、備えを先延ばしにするほど大きくなっていきます。終活という言葉自体はすでに広く知られていて、認知度は96パーセ... -
認知症の親の終活を代わりに進める7つの手順を解説
認知症と診断された親の終活は、判断能力が残っているうちに子どもが手続きの手伝いを進めることで、選べる選択肢を大きく広げられます。ただし遺言書の作成や不動産の売却など法律行為にあたる手続きは、本人の意思能力がなければ家族が代わりに実印を押... -
家族信託で兄弟トラブルを防ぐ方法とは?回避対策を徹底解説
家族信託における兄弟間トラブルは、事前の家族会議の開催、信託監督人の設置、公正証書での契約書作成によって回避できます。家族信託は高齢の親御様の財産管理や認知症対策として有効な制度ですが、兄弟姉妹間でトラブルに発展するケースも少なくありま... -
家族信託の契約書作成費用は?司法書士に依頼した場合の相場を解説
家族信託の契約書作成を司法書士に依頼した場合の費用相場は、50万円から100万円程度です。この費用には、コンサルティング費用、信託契約書作成費用、公正証書作成費用、信託登記費用などが含まれます。信託する財産の額や内容によっては100万円以上にな... -
家族信託で認知症による口座凍結を防ぐ!効果的な対策と手続きの完全ガイド
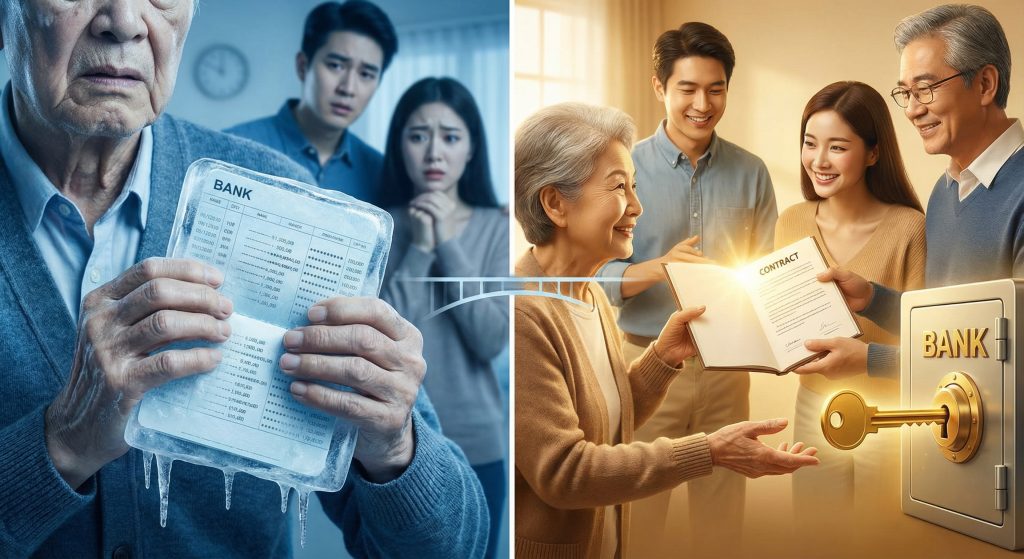
日本は世界に類を見ない速度で高齢化が進んでおり、2025年(令和7年)には高齢者の約5人に1人が認知症になると予測されています。認知症が進行すると、日常生活における判断能力が低下し、本人や家族の生活に様々な困難が生じます。その中でも特に深刻な問... -
家族信託と遺言の使い分けを徹底解説!2025年改正対応でどっち選ぶべきか完全ガイド
超高齢社会を迎えた日本では、誰もが将来の資産管理と承継について真剣に向き合う時代になりました。認知症による判断能力の低下は、もはや他人事ではありません。ある日突然、銀行口座が凍結され、大切な不動産も動かせなくなる。そんな資産凍結のリスク... -
認知症診断後の終活はいつ始める?意思能力が鍵を握る最適なタイミングと具体的な準備方法
認知症の診断を受けた瞬間、多くの方が不安と戸惑いに包まれます。しかし、この診断は決して人生の終わりを意味するものではなく、むしろこれからの人生を自分らしく生きるための準備を始める大切なタイミングなのです。認知症診断後の終活は、いつ始める...


12