親の通帳の暗証番号は、すべてを一度に聞き出そうとせず、まず口座の保管場所と一覧を共有してもらう形が現実的です。全部の暗証番号に親が抵抗する場合は、医療費や介護費に使う緊急用の口座だけでも記録を残してもらえば、家族は万一のときに動けます。暗証番号が分からないまま親が亡くなっても、相続の正規の手続きで預貯金の払い戻しは受けられます。
それでも生前に聞いておく価値があるのは、親が認知機能の低下で暗証番号そのものを忘れることがあり、通帳のないネット銀行の口座は家族が存在に気づけないまま手続きが進むことがあるからです。この記事では、終活の場面で親に切り出す順番、口座の探し方、詐欺や使い込みを避ける注意点、亡くなった後や認知症になった後の手続きまでを、確認できた情報に沿ってまとめました。お金の話は切り出しにくいものですが、順番さえ間違えなければ親子の関係を壊さずに進められます。
暗証番号は全部ではなく保管場所から聞くのが現実的
結論から言うと、最初の目標は暗証番号の数字そのものではなく、必要な情報がどこにあるかを家族が知っている状態です。資産の金額や内訳まで最初から共有してもらおうとすると、親は財産を探られているように感じて身構えます。金額の詳細に踏み込まなくても、通帳や印鑑やカードをどこに置いているかさえ分かれば、いざというときに家族は対応できます。
この考え方は、親の生前に準備をしておくことが、死後の家族間トラブルを避ける最も有効な方法だという点に根拠があります。準備といっても大げさなものではありません。引き出しの一番上に通帳がある、ネット銀行はこの二つ、という程度の共有から始めて構いません。
暗証番号そのものを聞くのは、その次の段階です。親が教えてもよいと言ったものだけを、親の手で書き留めてもらいます。子どもが無理に聞き出すのではなく、親が納得して記録を残す形にすると、あとから話が食い違うことも少なくなります。
親に切り出すときは暮らし方の話から入る
子どもが切り出せない理由は親の反応への不安
親にエンディングノートを書いてほしいと思っても、切り出せない人は多くいます。「私を殺すのか」と言われるのではないか、財産を目当てにしていると思われるのではないか、という不安が先に立つからです。通帳や暗証番号の話はお金に直結するので、エンディングノートの話以上に口に出しにくい話題になります。
決めてもらうより一緒に聞くほうが親は話しやすい
終活では、親に何かを決めてもらうより、親がこれからどう暮らしたいのかを一緒に聞くほうが話が進みます。暗証番号の話だけを単独で持ち出すと唐突に聞こえます。親の暮らし方や希望を聞く会話の中で、必要な情報の置き場所に話を広げていくほうが自然です。
たとえば、入院したらどうしてほしいか、介護が必要になったらどこで暮らしたいかといった話は、親自身の希望を聞く話です。そこで医療費や介護費をどの口座から払うのかという話題に移れば、通帳の保管場所を聞く理由も親に伝わります。
終活という言葉が定着して話しやすくなった
以前に比べると、終活という言葉が定着したことで、死にまつわる話題はタブーではなくなってきました。終活を前向きに楽しんでいる高齢者も多く、子どもが思うほど親は身構えていない場合もあります。切り出す前から最悪の反応を想定しすぎないことも、話を進めるうえで役に立ちます。
切り出しやすいのは親の体調や家族の病気のとき
親が体の不調を感じたときや、家族が病気になったときなど、親が自発的にエンディングノートを書き始めるケースがあります。こうした出来事は、子どもから話を切り出す自然なタイミングにもなります。親が自分で書き始めているなら、通帳や口座の情報も一緒に書いておくと後で助かる、と添えるだけで話は通じます。
聞く前に口座の全体像を確認しておく
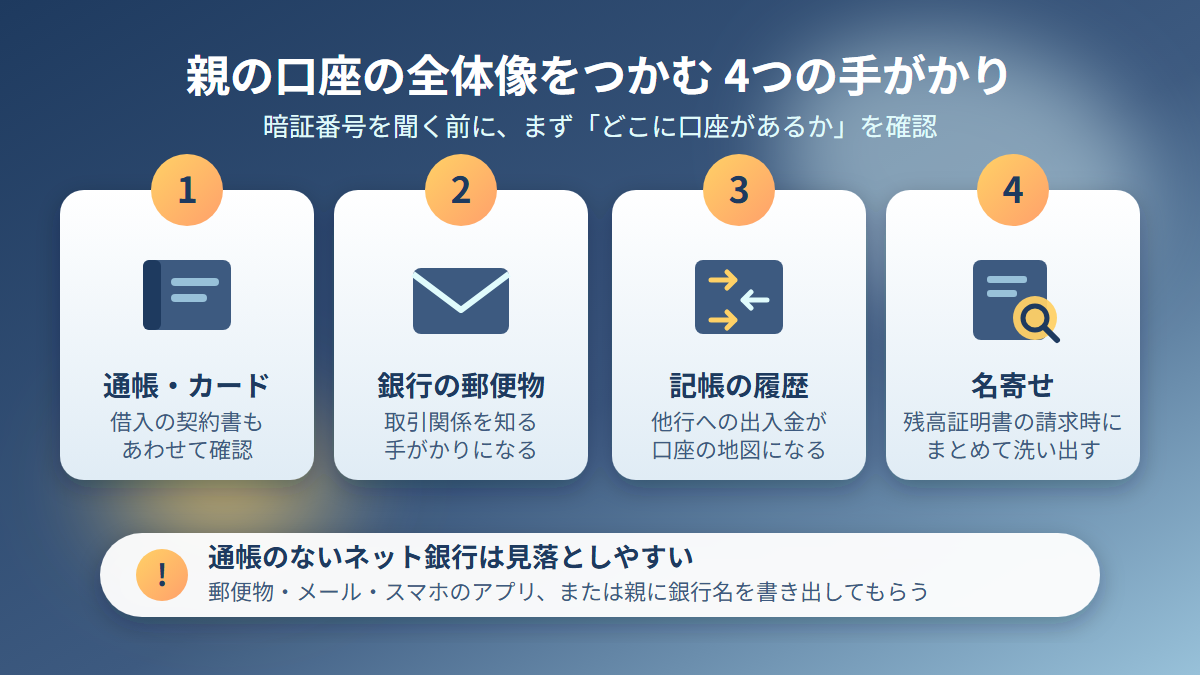
暗証番号を聞く前に、そもそも親がどの金融機関に口座を持っているのかを把握しておく必要があります。確認できた方法を、身近なものから順に紹介します。
通帳・郵便物・取引履歴から探す
最初にやることは、預金通帳とキャッシュカードを探すことです。借入の契約書や返済予定表もあわせて確認するのが一般的です。次に、銀行から届く郵便物を見ます。郵便物は取引関係を調べる手がかりになります。
もう一つ見逃せないのが、手元の通帳に記帳された取引履歴です。他の金融機関の口座からの入金や、他の金融機関の口座への出金があれば、その金融機関にも口座を持っている可能性があります。通帳の記帳欄は、家族が親の取引先を知るための地図として使えます。
名寄せと残高証明書で見落としを減らす
銀行の窓口で残高証明書を請求するときに、あわせて名寄せをしてもらう方法があります。名寄せとは、ある人の名義で取引されている口座をまとめて洗い出すことです。これを頼むと、相続人が把握していなかった他の口座、出資金、貸金庫の有無が分かります。
残高証明書の申請には、亡くなった方の戸籍謄本または除籍謄本、相続人の戸籍謄本、申請する方の本人確認書類、実印と印鑑登録証明書などが必要です。詳細は金融機関ごとに異なるため、取引先の銀行に確認してください。
ネット銀行は郵便物とアプリを手がかりにする
通帳が発行されないネット銀行や無通帳の口座は、家中を探しても見つかりません。故人あての郵便物、パスワード生成カード、メールやスマートフォンのアプリを確認するのが有効です。生前であれば、親に口座のある銀行名を書き出してもらうだけで、探す手間が大きく省けます。
親のデジタル資産を把握できていない人は60.6%にのぼる
デジタル遺産とは、被相続人が保有していた、デジタルデータとして存在する金銭的価値のある財産のことです。ネット上のサービスのアカウントや、パソコンやスマートフォンに保存されたデータが該当し、多くはログインIDとパスワードで管理されています。
親のデジタル資産を把握できていない人は60.6%にのぼり、その中心にあるのがスマートフォンやパソコンのパスワードが分からないという問題です。通帳の暗証番号を気にしていても、スマートフォンのロックを解除できなければ、ネット銀行の口座にはたどり着けません。
財産としての扱いにも注意が必要です。パソコンやスマートフォンの中にあるネット銀行の口座、仮想通貨、電子マネーなどは、相続税の課税対象になります。見つけられないまま放置すれば、手続きの漏れにもつながります。
対策は難しくありません。生前に利用しているネット銀行とネット証券を書き出しておくだけで、相続は格段にスムーズになります。エンディングノートに書いておくだけでも、相続人の混乱やトラブルを防げます。ここで親に頼むのは、IDやパスワードそのものではありません。まずは、どのサービスを使っているかの一覧だけで十分です。
口座ごとに整理してもらう情報は9項目
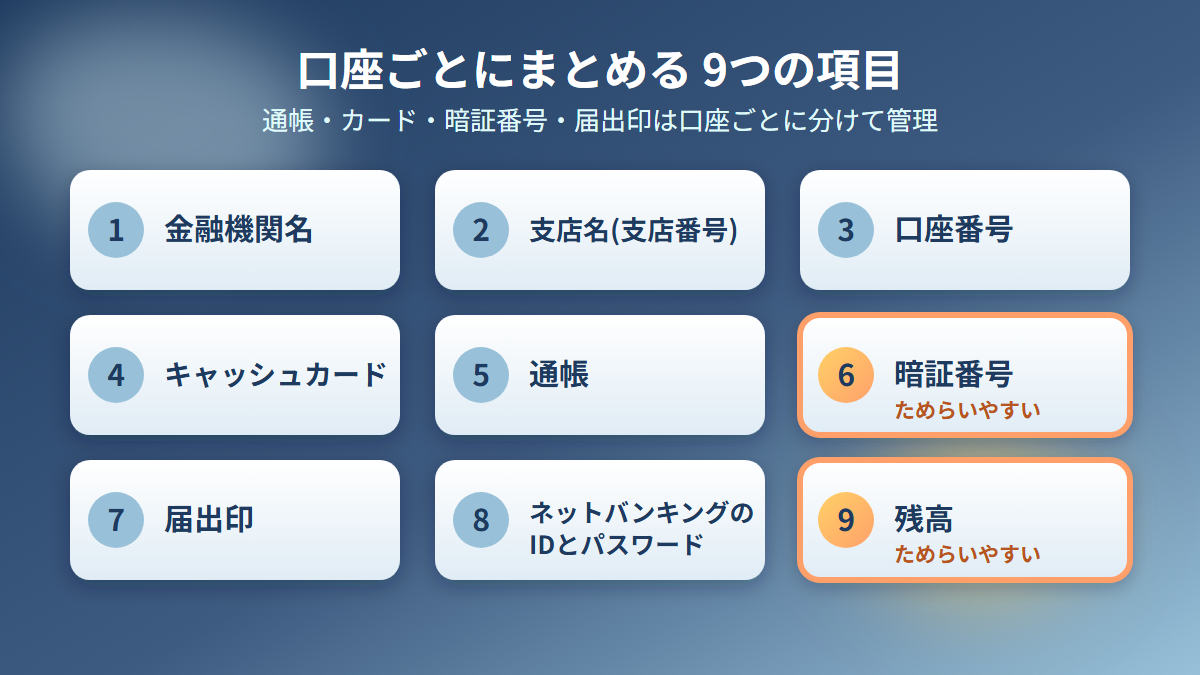
親に書いてもらう内容は、口座ごとにひとまとまりにする方法が紹介されています。項目は、金融機関名、支店名(支店番号)、口座番号、キャッシュカード、通帳、暗証番号、届出印、ネットバンキングのIDとパスワード、残高の9つです。
この中でも暗証番号と残高は、親が書くことに抵抗を示しやすい項目です。そこで、通帳、キャッシュカード、暗証番号、届出印は、口座ごとに分けて管理してもらいます。口座ごとにまとまっていれば、家族があとで探すときの手間が大きく減ります。
一方、残高が分からなくても、残高証明書の請求で確認できます。親の心理的な負担を減らすために、残高は空欄のままにしてもらうなど、書いてもらう項目に優先順位をつけるのも一つの手です。
暗証番号を聞く前に知っておきたい詐欺と使い込みの実例
電話詐欺で暗証番号を教えて約250万円を引き出された例
金融機関の防犯ページや自治体・警察の資料では、電話詐欺によってキャッシュカードと暗証番号を教えてしまい、約250万円が引き出された事例が紹介されています。警察官や金融機関、役所の職員が、電話などで暗証番号を聞くことはありません。暗証番号を教えてほしいと言われたら、詐欺を疑ってください。
暗証番号を聞く側の子どもは、この注意喚起を親と一緒に確認しておくと話が進めやすくなります。誰にでも教えるのではなく、家族の間だけで記録を残すのだと、丁寧に伝えてください。
家族や知人にもカードは安易に渡さない
防犯の観点からは、家族や知人であっても、キャッシュカードを安易に渡さないことが推奨されています。これは、親から暗証番号を聞き出すことと矛盾するように見えますが、そうではありません。家族の間で合意した方法で、安全な保管場所に記録を残すことと、カードを他人に渡してしまうことは、別の話です。
毎月定額を引き出して4年間で1000万円に達した例
暗証番号を知っていた子が、親の生前に毎月定額を引き出し、4年間で1000万円に達する使い込みが、父の死後に発覚した事例があります。親の預金を、同居する子が自分のために引き出している例は少なくありません。親の死後に発覚すると、返金を求める他の相続人との対立は避けられません。
暗証番号を共有することは、使い方を誤るとトラブルの原因になります。暗証番号を教えてもらった子は、きょうだいを含む家族全員に対して、使い道を透明にする責任を負います。教えてもらった段階で、他のきょうだいにも共有しておくほうが安全です。
通帳を預かったら出金記録と領収書を残す
預金通帳を預かっている場合は、何月何日にいくら引き出し、何に使ったかを記録に残し、領収書も保管します。何にいくら使ったか、その必要性も記録しておくと、後の遺産分割協議でのトラブルを避けられます。
親の死後の費用は生前に引き出しておく選択肢もあるが同意が前提
親の死後には、葬儀代などの支払いが出てきます。親の生前に、家族で共有したキャッシュカードと暗証番号をもとに、ある程度まとまった金額を引き出しておくほうが無難だという趣旨の記事もあります。
ただし、これは家族の間の合意と、親の同意が前提です。本人の同意なく引き出せば、トラブルにつながるおそれがあります。親が元気なうちに、葬儀費用に充てる金額をいくらにするのかを決め、記録に残してから動くのが筋です。
また、親が亡くなった後に預貯金を引き出すと、その時点で相続の意思があるとみなされ、相続放棄ができなくなります。亡くなった後に暗証番号を使って引き出すことは、生前の引き出し以上に慎重に考える必要があります。
全部の暗証番号は教えてもらえなくても緊急用の口座だけは残してもらう
親が全ての暗証番号を教えることに抵抗を示す場合は、落としどころがあります。緊急用の口座、たとえば医療費や介護費のために家族が使える口座に限って、暗証番号を記録しておいてもらう方法です。
この方法なら、親の心理的な負担は小さく、家族も万一のときに備えられます。親の側から見れば、老後の資金の全容を渡すわけではなく、必要なときに使える財布を一つ預けるだけです。子どもの側も、それ以上の口座を無理に聞く必要はありません。
緊急用の口座を決めるときは、親と一緒に、どの口座から何を支払うのかを話し合ってください。医療費や介護費という具体的な目的があれば、親も納得しやすくなります。
暗証番号が分からなくても亡くなった後の払い戻しは受けられる
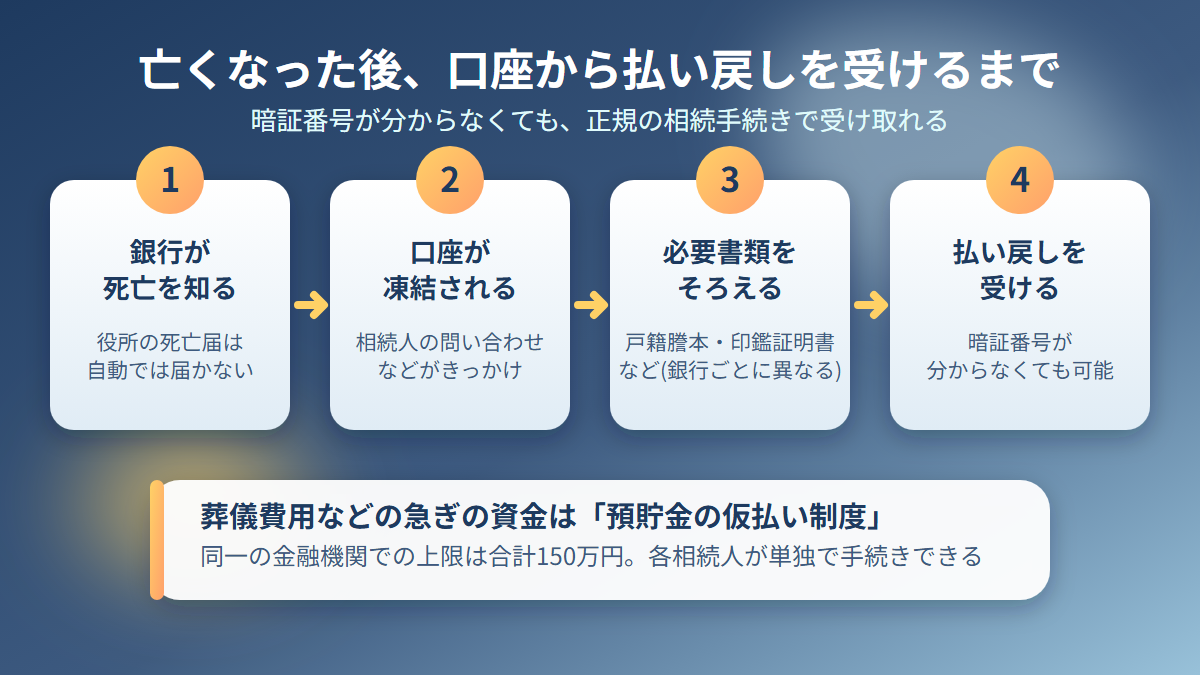
口座が凍結されるのは銀行が死亡を知ったとき
銀行が口座を凍結するのは、口座名義人が亡くなったことを銀行が知ったときです。役所に死亡届を出しても、役所から銀行へ自動的に通知されるわけではありません。親族などの相続人が銀行に問い合わせたときや、新聞の訃報欄などで銀行が把握したときに、口座は凍結されます。
凍結を解除できる人と必要書類
凍結の解除を依頼できるのは、相続人、遺言執行者、相続財産管理人、相続人から依頼を受けた人のいずれかです。必要書類は、遺産分割協議書、戸籍謄本、相続人全員の印鑑証明書、通帳やキャッシュカードなどが挙げられています。
遺言書がある場合は、遺産分割協議書や相続人全員の印鑑証明書は不要です。代わりに、遺言書と、預金を相続する人の印鑑証明書が必要になります。具体的な書類や手順は金融機関ごとに異なるため、取引先の銀行に直接問い合わせて確認するのが確実です。暗証番号が分からなくても、こうした正規の手続きを通じて、預貯金の払い戻しを受けられます。
預貯金の仮払い制度は上限150万円
この制度ができる前は、被相続人の預貯金は、遺産分割協議が終わるまで1円も引き出せないのが原則でした。葬儀費用などの緊急資金が用意できない問題が多発したため、仮払い制度が導入されました。
仮払いできる金額の上限は、死亡時の預貯金残高に法定相続分を掛け、さらに3分の1を掛けた額と、150万円のうち、低いほうです。たとえば、被相続人の預金が300万円で相続人が1人の場合、法定相続分は1なので、300万円の3分の1にあたる100万円まで仮払いを受けられます。
| 項目 | 内容 |
|---|---|
| 上限額の考え方 | 死亡時の残高に法定相続分を掛けて3分の1にした額と、150万円のうち低いほう |
| 手続きできる人 | 各相続人が、他の相続人の同意なしに単独で可能 |
| 同一の金融機関での合計上限 | 150万円 |
| 必要書類の例 | 被相続人の除籍謄本・戸籍謄本、相続人全員の戸籍謄本、払い戻しを希望する人の印鑑証明書 |
この制度があるため、葬儀代のために暗証番号を聞いて生前に引き出しておかないと困る、という事態は以前より避けやすくなりました。親に暗証番号を聞く理由を説明するときも、制度の存在を知っておけば、落ち着いて話せます。
親が認知症になると家族でも自由に預金を引き出せない
聞き出す前に、親の判断能力が低下してしまう場合もあります。本人に判断能力がない場合、金融機関は成年後見制度の利用を求めるのが基本です。成年後見人が選ばれた後は、成年後見人からの払い出しの依頼を求める対応になります。つまり、親が認知症になると、家族であっても自由には預金を引き出せません。
親の判断能力の低下に備えた制度は、次の三つです。
| 制度 | 内容 | 利用できる時期 |
|---|---|---|
| 代理人事前登録サービス | あらかじめ指定した代理人が預金取引を行えるようにする仕組み。信用金庫などが提供 | 判断能力に問題がないうち |
| 成年後見制度 | 家庭裁判所が選んだ成年後見人が、財産管理や代理取引を行う | 判断能力が不十分になった後 |
| 家族信託 | 預貯金や不動産などを、生活費や医療費、介護費の管理を目的に信頼できる家族へ託す | 契約時点から効力が発生するため、親が元気なうちから可能 |
代理人事前登録サービスは、たとえば空知信用金庫では、満60歳以上で、申込時点で認知や判断の能力に問題のない方が対象です。対象年齢や条件は金融機関ごとに異なります。
この三つのうち、親が元気なうちに家族が動けるのは、代理人事前登録サービスと家族信託です。成年後見制度は、判断能力が不十分になった後の制度で、家庭裁判所が選んだ人が財産を管理します。暗証番号を共有するかどうかの前に、親が認知症になった場合にどの制度を使うのかも、家族で話し合っておくと安心です。
銀行に聞けば暗証番号を教えてもらえるわけではない
親が暗証番号を忘れてしまった場合、子どもが銀行に問い合わせても、暗証番号は教えてもらえません。銀行側が暗証番号を確認して通知することは、できないからです。忘れた場合は、再発行や再設定のみの対応となり、必ず本人が手続きをします。
再設定の方法は、銀行によって異なります。アプリやインターネットバンキングで再設定できる銀行もあれば、必ず店舗への来店が必要な銀行もあります。
| 銀行 | 再設定の方法 |
|---|---|
| 三菱UFJ銀行 | インターネットバンキング(三菱UFJダイレクト)からキャッシュカードの暗証番号を再登録できる。ワンタイムパスワードの利用登録が済んでいれば、24時間スマートフォンのアプリから手続き可能 |
| 三井住友銀行・みずほ銀行 | 店舗窓口での手続きが必要。本人が来店し、本人確認書類(運転免許証、マイナンバーカードなど)とキャッシュカードを持参する |
| ゆうちょ銀行 | ゆうちょ手続きアプリから暗証番号を再登録できる。運転免許証、マイナンバーカード、在留カード、ゆうちょ認証アプリのいずれかで本人確認を行い、新しい暗証番号を設定する |
最新の手続き内容は、各銀行の公式サイトで確認してください。親が暗証番号を忘れたときは、親本人を店舗へ連れて行くか、アプリでの再設定を親と一緒に進めることになります。暗証番号を思い出せなくなってからでは、親の負担も大きくなります。元気なうちに記録を残してもらうことが、結局は親自身のためになります。
親の通帳と暗証番号の話は、保管場所と一覧から始める
ここまでの内容をまとめると、次のとおりです。暗証番号は、聞き出すというより、親の安心につなげる形で共有してもらう姿勢が欠かせません。全部を教えてもらえなくても、保管場所や緊急用の口座だけは把握しておきます。ネット銀行やネット証券は特に見落としやすいので、使っているサービスの一覧だけでも書き出してもらいます。
暗証番号が分からなくても、亡くなった後の相続手続きで払い戻しは受けられます。認知症に備えるなら、代理人事前登録サービス、家族信託、成年後見制度という選択肢があります。詐欺への警戒は欠かせず、カードを安易に渡さないことが前提です。
親に切り出す最初の一言は、お金の話ではなく、親の暮らし方の話で構いません。体調を崩したとき、家族が入院したとき、親が自分からエンディングノートを書き始めたとき、そのどれもが切り出しの機会になります。まずは通帳の保管場所を一緒に確認することから始めてください。