認知症になる前の準備は、本人が契約の内容を理解し、自分の意思を示せるうちに済ませるのが原則です。任意後見契約も家族信託も、判断能力が下がってからでは結べません。その段階で選べるのは、家庭裁判所が後見人を決める法定後見だけになります。
厚生労働省の研究班は、2025年の認知症の人を約472万人(有病率12.9%)と推計しています。親の話でも自分の話でも、起こりうる数字です。
終活の中でも、成年後見制度は「いつ、何を決めておくか」で選べる道が大きく変わります。この記事では、任意後見と家族信託と法定後見について、費用と期間、2026年に成立した制度改正の動き、動き出すタイミングを、2026年9月29日時点の情報で整理します。
認知症になる前の準備は、判断能力があるうちが期限です
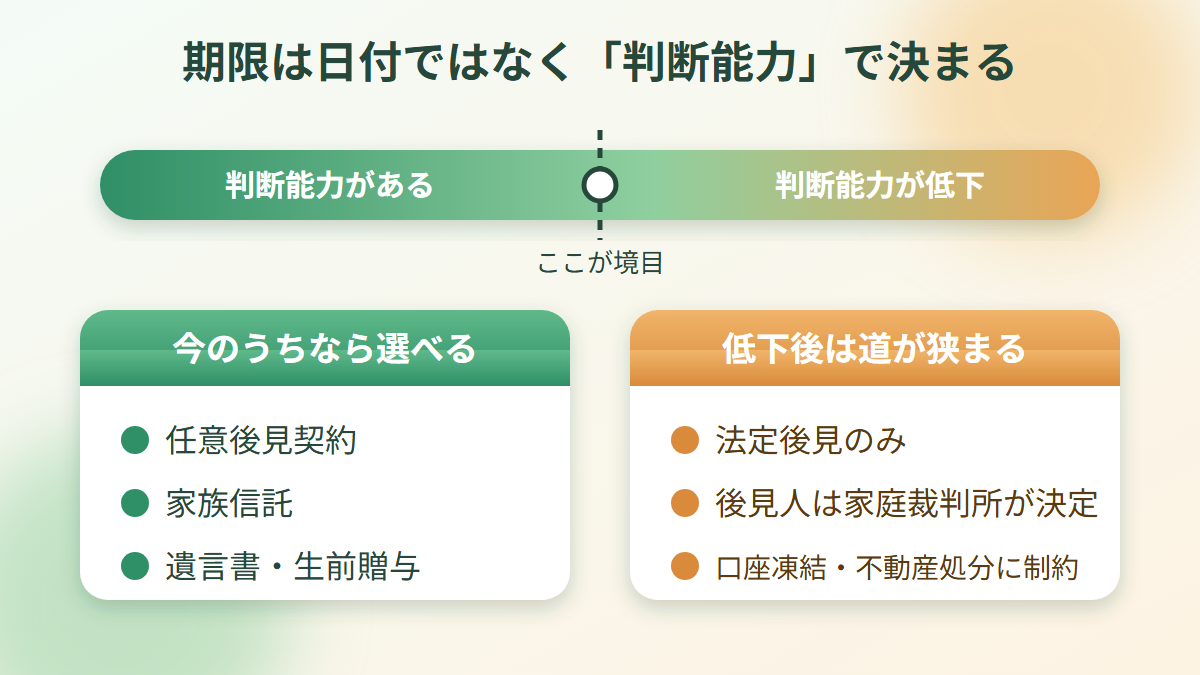
結論から書きます。期限はカレンダーの日付ではなく、本人の判断能力で決まります。
任意後見制度を使うには、契約の時点で本人の判断能力が十分にあることが条件です。認知症になってしまうと、任意後見契約は結べません。家族信託も同じ理屈で、すでに認知症の症状が進んで判断能力を失っている場合は使えず、成年後見制度しか選べなくなります。
つまり「いつまでに」の答えは、「判断能力がはっきりしている今のうちに」です。5年後や10年後の話ではありません。物忘れが増えたと感じたときや、親の様子に違和感を覚えたときは、その時点で準備を始める合図です。
判断能力が下がってからでは選べない手続きがある
認知症で判断能力を失うと、法的な面で次の困りごとが出てきます。銀行口座が凍結されて預貯金の引き出しが難しくなること、不動産を処分できなくなること、遺言書の作成や生前贈与といった相続の手続きを行えないことです。すでに書かれた遺言についても、作成時の判断能力が争われて無効になるおそれがあります。
「まだ元気だから」と後回しにするほど、選べる手段は減っていきます。元気なうちに動くことの一番の利点は、家族と本人の両方が納得して選べることです。
2025年の認知症は約472万人、2040年は約584万人の推計
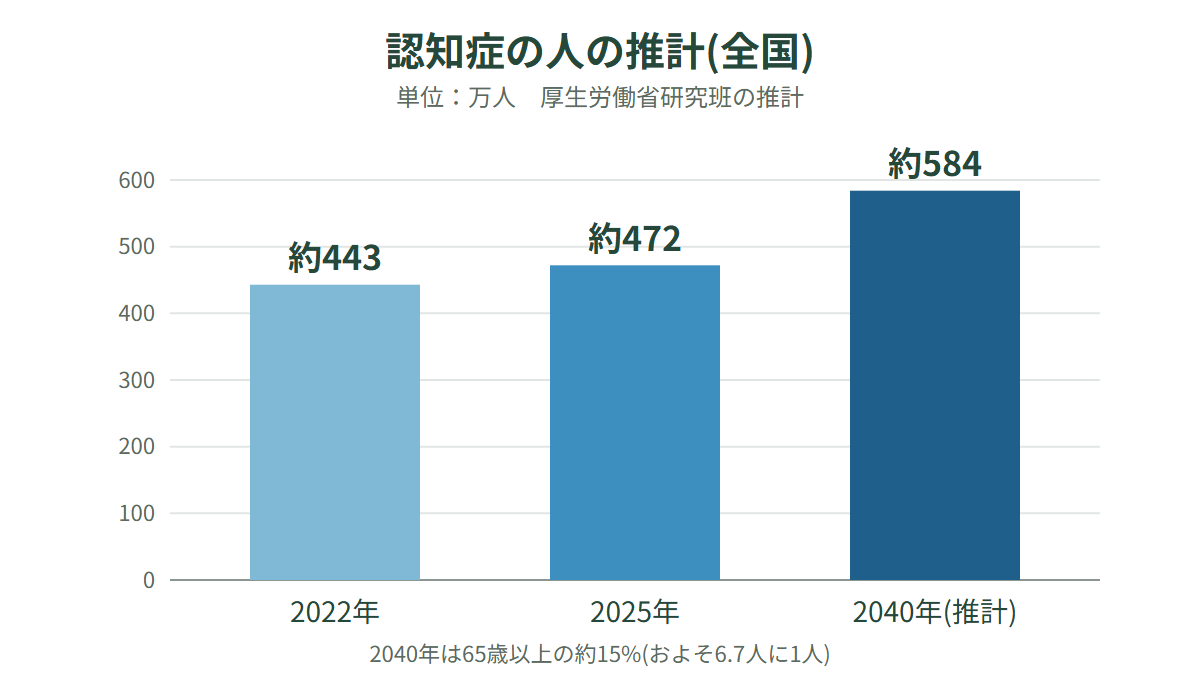
厚生労働省の研究班は、2022年から2023年にかけて国内の4自治体で認知症と軽度認知障害(MCI)の有病率を詳しく調べ、そこから全国の将来推計を出しました。
| 年 | 認知症の人 | MCIの人 |
|---|---|---|
| 2022年 | 約443万人 | 集計なし |
| 2025年 | 約472万人(有病率12.9%) | 約564万人(15.4%) |
| 2040年 | 約584万人(65歳以上の約15%) | 約613万人 |
2040年の認知症の人は、65歳以上のおよそ6.7人に1人にあたります。以前の推計では2040年に約802万人とされていたので、今回は大きく下がりました。喫煙率の低下や生活習慣病の管理の進み方、健康意識の変化で、認知機能の低下が抑えられたと研究班は考察しています。
下方修正されたとはいえ、6〜7人に1人という割合は軽くありません。認知症とMCIを合わせると、2040年には約1200万人、65歳以上の3割ほどになると報じられています。
MCIは日常生活が自立している段階
MCI(軽度認知障害)とは、日常生活はおおむね自立していても、記憶力などに低下が見られる状態を指します。この段階なら契約を結べる場合もあります。ただし、契約できるかどうかは医師や公証人が個別に判断するので、「MCIならまだ大丈夫」と決めつけるのは危ない考え方です。診断を受けた時点で、すぐ相談を始めてください。
成年後見制度の利用者は約26万人、令和7年の申立ては約43,000件
最高裁判所事務総局家庭局は、2026年3月に「成年後見関係事件の概況(令和7年1月〜12月)」を公表しました。令和7年の成年後見制度の利用者数は約26万人で、前年より約2.3%増えています。申立件数は約43,000件で、前年より約3.2%増えました。
認知症の人が2025年に約472万人と推計される一方で、制度の利用者は約26万人です。数字の母数が違うので単純な比較はできません。それでも、令和7年に制度を使う人が前年より増えたことは確かです。
法定後見と任意後見の違いは、後見人を誰が選ぶか
成年後見制度は、大きく法定後見と任意後見の2つに分かれます。違いは、後見人を決める人と、決める時期です。
法定後見は、すでに判断能力が不十分になった人のために、家庭裁判所が後見人を選ぶ制度です。任意後見は、まだ判断能力があるうちに、本人が自分で後見人と支援の内容を決めて、公正証書で契約を結んでおく制度です。
法定後見の3類型は後見、保佐、補助
法定後見は、本人の判断能力の程度で3つに分かれます。判断能力がほとんどない場合が後見、著しく不十分な場合が保佐、不十分な場合が補助です。どれに当たるかは、医師の診断書が重要な基準になります。家庭裁判所はこの診断書などをもとに判断します。
法定後見の申立ては書類をそろえて1〜2か月が目安
申立ては家庭裁判所に行います。必要な書類は、申立書、本人の判断能力に関する医師の診断書、戸籍、住民票、財産目録などです。
費用は、収入印紙、登記の手数料、郵便切手、診断書の作成費用などを合わせて、補助の場合はおおむね1万円台に収まるのが一般的です。後見と保佐では、必要に応じて医師による鑑定が行われ、鑑定料はほとんどの場合10万円以下です。
申立てから審判までは、おおむね1〜2か月です。鑑定が必要になると、その分だけ延びます。補助では鑑定が省かれることがほとんどで、約71%が2か月以内に終わっています。
法定後見で気をつけたいのは、後見人を家族が自由に選べない点です。申立ての際に候補者を挙げることはできますが、決めるのは最終的に家庭裁判所です。「長男に任せたい」と思っていても、その通りになるとは限りません。
任意後見が始まるのは監督人が選任された時
任意後見の効力が生じるのは、契約を結んだ時ではありません。判断能力が低下したあとに、家庭裁判所が任意後見監督人を選任した時からです。契約しただけでは、任意後見人は何も代理できません。
任意後見が動き出すには、契約が登記されていることと、本人が認知症などで判断能力が不十分になったことが必要です。そのうえで、家庭裁判所が監督人を選任します。
任意後見契約の費用は、自分で進めれば2〜3万円から
任意後見契約は、本人と任意後見人になる人が公証役場に出向き、公正証書にして結びます。費用は契約時と発効後の2段階でかかります。
公正証書の手数料は2025年10月1日に改定
契約時の費用は、次のとおりです。
| 項目 | 金額 |
|---|---|
| 公正証書の基本手数料(1契約) | 13,000円 |
| 登記嘱託手数料 | 1,600円(改定前は1,400円) |
| 病床への出張の加算 | 5,500円(基本手数料の半額) |
| 自分で作成した場合の合計 | 2〜3万円程度 |
| 専門家に依頼した場合の報酬 | 5〜15万円程度 |
基本手数料と登記嘱託手数料は、2025年10月1日に改定されました。専門家に頼む場合、弁護士は高めの傾向にあり、20万円前後かかることも珍しくありません。
監督人の報酬は月1万〜3万円が目安
発効後は、任意後見監督人への報酬がかかります。金額は家庭裁判所が、財産の状況や業務量に応じて決めます。目安は月1万〜3万円で、通常は本人の財産から支払います。契約で無償にすることはできません。報酬が発生するのは、監督人が選任されたあとです。
任意後見契約には将来型、移行型、即効型の3つの型がある
任意後見契約は、始まり方によって3つの型に分かれます。3つの型の呼び方や定義は解説によって違いがあるので、契約前に日本公証人連合会や厚生労働省の解説で確認してください。
将来型は、契約を結んだあと、判断能力が低下した時点で任意後見監督人の選任を申し立てる形です。判断能力が低下しなければ、契約は発効しないまま終わります。移行型は、判断能力があるうちは財産管理等委任契約で代理人に任せ、判断能力が低下したら任意後見に移る形です。財産管理を早くから頼みたい人に向いています。即効型は、契約後すぐに監督人の選任を申し立て、任意後見を始める形です。すでに判断能力が少し低下している人が使う場合があります。
移行型には落とし穴があります。判断能力が低下しても、代理人が家庭裁判所への申立てをせず、そのまま財産を管理し続けてしまうおそれがあるのです。移行型を選ぶなら、見守り契約を併せて結び、定期的に本人の様子を確認してもらう仕組みを作ってください。
家族信託の費用は、自分でやれば20万円前後、専門家なら50万〜100万円
家族信託は、認知症になる前に、親が子などを受託者として財産の管理を託しておく契約です。契約しておけば、親が認知症になったあとも、子が信託口座のお金を管理したり、不動産の売買契約や賃貸借契約を結んだりできます。
柔軟に財産管理をしたい場合や、裁判所や専門家などの第三者に関与されたくない場合に向いています。
自分で手続きする場合の費用とリスク
自分で手続きすると、不動産を含めても20万円程度に収まることが多いようです。主な費用は、公証人手数料(数万円)と、不動産があるときの信託登記の登録免許税です。
ただし、自分で進めるのはおすすめしません。金融機関に信託口口座の開設を断られたり、税務署から思わぬ贈与税を指摘されたりするリスクがあるからです。信託口口座の開設は、ほとんどの金融機関で、信託契約書を公正証書で作ることが条件になっています。
専門家に依頼する場合の費用
専門家に頼む場合の費用は、次のとおりです。
| 項目 | 金額の目安 |
|---|---|
| 信託契約書の作成報酬 | 信託財産額の1%前後、または50万〜100万円程度 |
| 公証人手数料 | 信託財産5,000万円で約2万9,000円、1億円で約4万3,000円 |
| 公正証書化の代行費用 | 10万〜15万円程度 |
| 不動産の信託登記の代行費用 | 約6万円から |
費用を抑えたい気持ちは分かります。それでも、契約内容の設計は専門家に任せたほうが安全です。あとから直すほうが、はるかに手間も費用もかかります。
法定後見の報酬は月2万円から、10年続けば240万円以上
法定後見では、後見人への報酬が継続して発生します。報酬は、後見人と本人の資力その他の事情を踏まえて、家庭裁判所が決めます。東京家庭裁判所が示している目安は次のとおりです。
| 管理財産額(預貯金と有価証券などの流動資産の合計) | 後見人の基本報酬(月額) |
|---|---|
| 1000万円以下 | 2万円 |
| 1000万円超〜5000万円以下 | 3万〜4万円 |
| 5000万円超 | 5万〜6万円 |
後見監督人がつく場合は、管理財産額が5000万円以下なら、監督人の基本報酬が月1万〜2万円です。
月額3万円なら年間36万円、10年で360万円です。法定後見は原則として本人が亡くなるまで続くので、認知症の期間が長引くほど負担が積み上がります。ここが法定後見の一番重いところです。
任意後見も、発効後は監督人への報酬が月1万〜3万円かかります。家族信託には監督人がつかないので、この継続費用はありません。ただし、家族信託は財産の管理が中心で、介護施設の入所契約や医療に関する契約といった身上保護は、原則として範囲外です。
三つの制度を比べると、財産管理は家族信託、暮らしの支援は任意後見
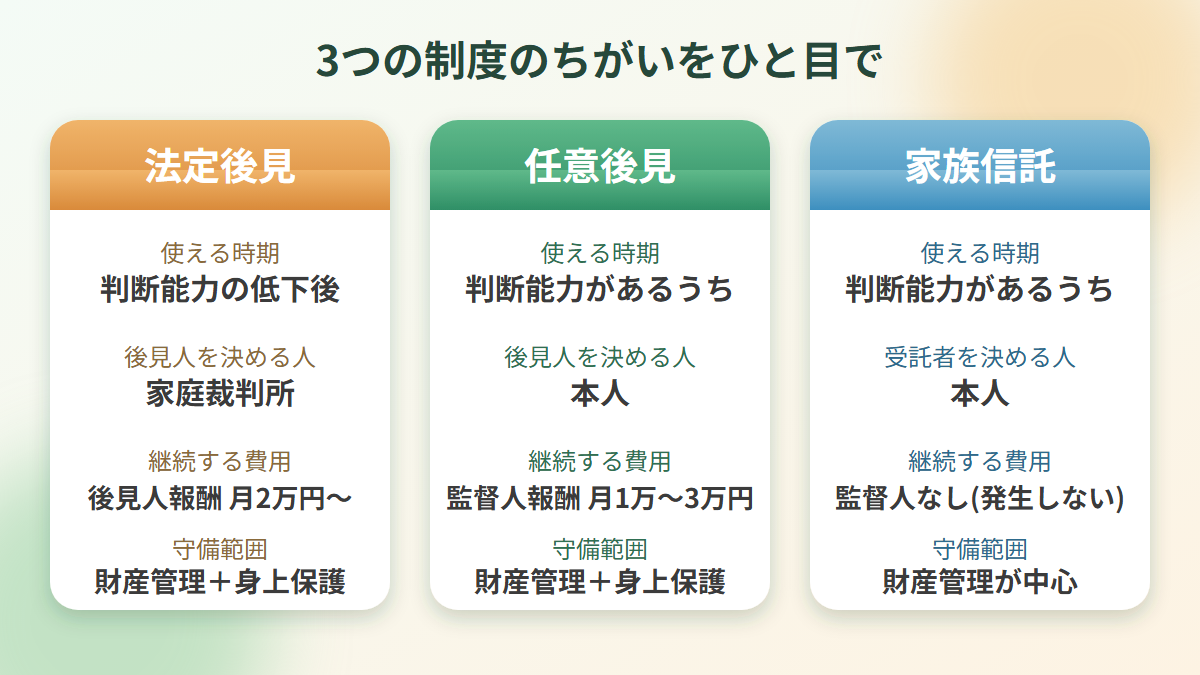
ここまでの内容を、表にまとめます。
| 項目 | 法定後見 | 任意後見 | 家族信託 |
|---|---|---|---|
| 使える時期 | 判断能力が低下したあと | 判断能力があるうち | 判断能力があるうち |
| 後見人や受託者を決める人 | 家庭裁判所 | 本人 | 本人 |
| 裁判所などの関与 | 申立てから後見の終了まで | 任意後見監督人の選任後 | 原則としてなし |
| 手続きの費用 | 申立てで補助は1万円台〜 | 自分で進めて2〜3万円程度 | 自分で20万円前後、専門家なら50万〜100万円 |
| 継続する費用 | 後見人報酬が月2万円〜 | 監督人報酬が月1万〜3万円 | 監督人がつかないため発生しない |
| 主な守備範囲 | 財産管理と身上保護 | 財産管理と身上保護 | 財産管理が中心 |
私なら、迷ったときは任意後見契約を先に結びます。契約時の費用が家族信託より低く、身上保護まで範囲に入るからです。不動産の売買や賃貸を子に任せたい、裁判所の関与は避けたいという事情が強い場合は、家族信託を足します。この2つは、片方を選んだらもう片方が使えない、という関係ではありません。両方の契約を結ぶ家庭もあります。
認知症になる前に並べておきたい5つの契約
認知症に備える手続きは、後見制度だけでは足りません。専門家は、次の5つを組み合わせる設計を提案しています。
| 契約や書類 | 役割 |
|---|---|
| 財産管理委任契約 | 判断能力があるうちから、財産の管理を代理人に任せます |
| 任意後見契約 | 判断能力の低下に備えて、後見人を決めておきます |
| 家族信託 | 財産の管理や承継を、家族に託します |
| 遺言書 | 財産の行き先を決めておきます |
| 死後事務委任契約 | 葬儀、納骨、各種解約、公共料金の清算、行政手続きなどを、生前に第三者へ委任します |
任意後見も遺言も、本人が亡くなった時点で役目を終えます。死後の手続きに備えるには、別の契約が必要です。死後事務委任契約は、有効性が判例上確立されているとされています。
ニッセイ基礎研究所は、判断能力が衰えたときの備えとして、任意代理と任意後見と民事信託(家族信託)の3つを挙げています。任意代理は財産管理等委任契約のことで、判断能力があるうちから財産管理を任せる契約です。
成年後見制度の改正は2028年度の半ば以降、待たずに動くのが得策
成年後見制度は、見直しが進んでいます。法制審議会は2025年6月10日に中間試案をまとめました。中間試案には、家庭裁判所の判断で制度の利用を終えられる規定の新設と、あらかじめ利用期間を定めて満了時に終える案が入っています。
その後の流れを、複数の解説記事は次のように伝えています。政府が2026年4月に改正案を閣議決定し、2026年6月17日に参議院本会議で可決・成立、6月24日に公布されました。施行日は公布から2年6か月以内で、2028年度の半ば以降になる見通しです。改正の方向は、「一度使い始めたら原則として亡くなるまでやめられない」運用を見直し、必要なときに必要な期間だけ使える制度にすることです。類型は「補助」に一本化する内容だと解説されています。詳細と施行時期は、法務省の公式発表で確認してください。
改正を待ってから準備しようとするのは、得策ではありません。施行は早くても2028年度の半ば以降です。その間に判断能力が下がれば、本人が備える機会そのものを失います。任意後見や家族信託の準備は、改正を待たずに進めるよう勧める専門家の声があります。私も同じ考えです。
準備はいつまでに?よくある疑問
ここでは、相談でよく出る疑問に答えます。
物忘れが出てきたら、もう遅いのでしょうか
遅いとは限りません。契約できるかどうかは、医師や公証人が本人の状態を見て個別に判断します。物忘れがあるだけで一律に断られるわけではありません。
ただし、時間は限られています。診断を受けた場合や、物忘れが増えたと感じた場合は、その日のうちに相談窓口へ連絡してください。契約の打ち合わせには、公証人や専門家との調整で時間がかかります。余裕を持って動くほど、選べる手段が残ります。
任意後見と家族信託は、どちらを選べばよいのでしょうか
暮らしの支援まで任せたいなら任意後見、財産の管理を柔軟にしたいなら家族信託です。上の表のとおり、家族信託は身上保護が原則として範囲外なので、介護や医療の契約は任意後見で補います。裁判所の関与を避けたい家庭は、家族信託を検討する価値があります。
任意後見契約を結んだのに、後見が始まらないことはありますか
あります。将来型では、判断能力が低下しなければ、契約は発効しないまま終わります。後見が始まらなかったからといって、契約が無駄になったわけではありません。備えがあったから安心して暮らせた、という見方もできます。
相談先はどこですか
地域包括支援センター、市区町村の成年後見制度利用促進の窓口(中核機関)、弁護士、司法書士、行政書士が相談先です。まず身近な地域包括支援センターに連絡し、状況に合う専門家を紹介してもらう進め方が現実的です。
今日から動くなら、まず親と話し、次に相談窓口へ
進め方は簡単です。最初に、家族で話し合う時間を作ってください。親の財産の全体像、誰に何を任せたいか、介護が必要になったときにどこで暮らしたいかを、本人の口から聞きます。
次に、地域包括支援センターや専門家に相談し、任意後見と家族信託のどちらを使うか、あるいは両方使うかを決めます。契約は公証役場で結びます。
準備の費用は、任意後見なら自分で進めて2〜3万円から、家族信託なら専門家に頼んで50万〜100万円ほどです。法定後見に進んだ場合の報酬は、月2万円から始まり、10年で240万円以上になります。しかも後見人は自分で選べません。認知症になる前の準備は、判断能力があるうちなら、費用を抑えながら自分の希望を通せる、ほぼ唯一のタイミングです。
制度の内容や費用は、個別の事情で変わります。最終的な判断の前に、法務省、厚生労働省、最高裁判所、日本公証人連合会の公式情報と、専門家の説明で確認してください。
任意後見を選ぶ場合は、本人の判断能力が低下したあとに家庭裁判所が選任する任意後見監督人の役割も知っておくと安心です。仕組みは任意後見監督人について解説した記事で解説しています。