生命保険の受取人が被保険者より先に亡くなり、そのまま契約を放置すると、保険金は亡くなった受取人の相続人全員に渡ります。保険法46条がそう定めているためで、契約者が名前を挙げていない前妻の子や弟が受け取った事例もあります。これを防ぐには、契約者が保険会社ごとに受取人を指定し直すか、遺言で受取人を変更しておく必要があります。
結婚しておらず子どももいない、いわゆる「おひとりさま」は、親を死亡保険金の受取人にしている例が多く見られます。その親が亡くなった時点で、契約は見直しの時期に入っています。次の受取人を誰にするかで、保険金の行き先だけでなく、相続税の非課税枠が使えるか、2割加算を受けるかまで変わります。
友人やパートナーに保険金を残したいときは、保険会社がその指定を認めるかどうかが最初の関門です。認められない場合や、葬儀や納骨まで誰かに任せたい場合は、遺言や死後事務委任契約と組み合わせて備えることになります。
受取人が先に亡くなると、保険金は受取人の相続人全員のものになる
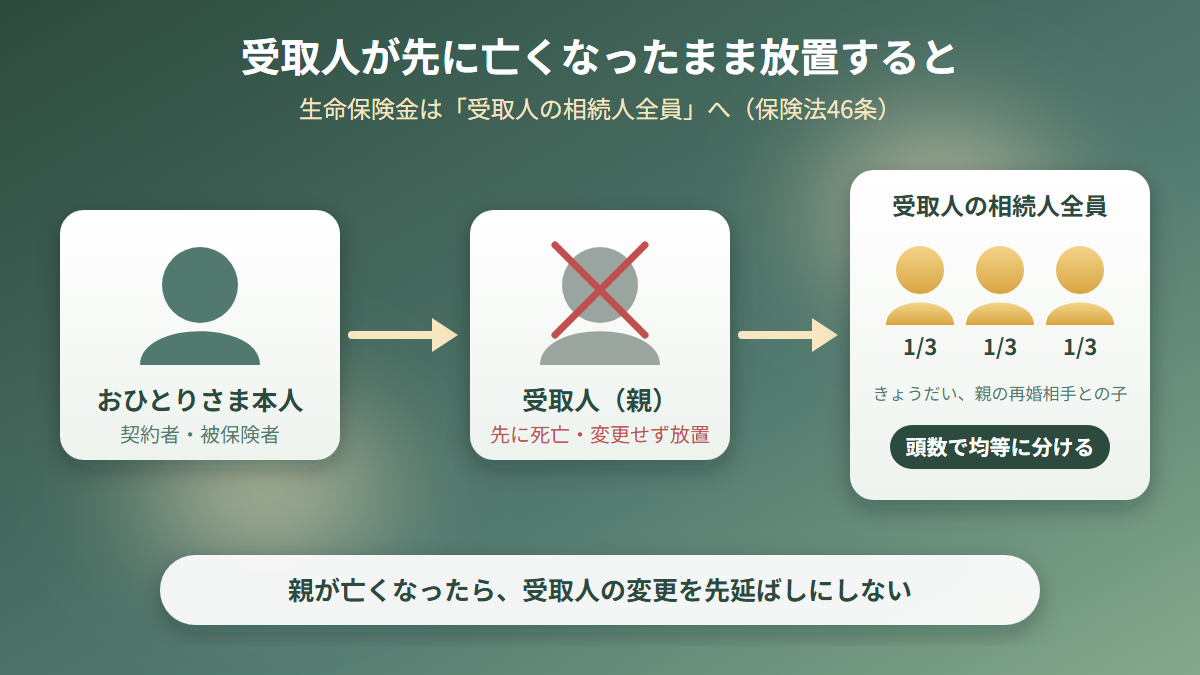
被保険者が亡くなるより前に保険金受取人が亡くなっていた場合、新たな受取人になるのは、その受取人の相続人全員です。保険法46条に定めがあります。以前は商法676条2項に同じ趣旨の条文がありましたが、保険法の施行に合わせて廃止され、いまの根拠は保険法46条です。
受け取る割合は法定相続分ではなく頭数で均等
受取人の相続人が複数いるときは、保険金を人数で等分します。旧商法676条2項の事案を扱った最高裁平成5年9月7日の判決で、法定相続分は使わず、民法427条に従って均等に分けるという判断が示されました。民法427条は、分割できる債権を複数の人が持つとき、各人の取り分を等しくするという規定です。保険法46条には割合の定めがありませんが、こちらも同じく均等とする考え方が有力です。
同じ判決は、受取人の地位につくのは保険事故の時点、つまり被保険者の死亡時に生存している相続人だという整理も示しています。
約款で「被保険者の遺族」とする保険会社もある
法律の原則とは別に、保険会社が約款で受け取る人の範囲を決めている場合があります。受取人が亡くなっていたときの受け取り手を「被保険者の遺族」とする会社もあり、自分の契約で誰が受け取るのかは、約款を読むまで確定しません。
受取人の相続人は民法の相続順位で決まる
亡くなった受取人の相続人が誰になるかは、民法で決まっている法定相続人の順位で確かめます。
配偶者は、順位に関係なく常に相続人です。そのほかは第1順位が子、第2順位が父母、第3順位が兄弟姉妹で、父母のどちらかだけが同じ兄弟姉妹も第3順位に入ります。順位が上の人が一人でもいれば、それより下の順位には相続の順番が回ってきません。父母が相続人になるのは、第1順位に該当する人がいないときです。
相続人になるはずだった人がすでに亡くなっているとき、その人の子が代わって相続する仕組みを代襲相続と呼びます。この仕組みが働くのは第1順位と第3順位に限られます。第1順位なら、亡くなった子に代わって孫が、孫も亡くなっていればひ孫が相続します。第3順位では、亡くなった兄弟姉妹の子である甥や姪が相続人になりますが、範囲はそこまでで、兄弟姉妹の孫には相続権が移りません。第2順位の父母については、代襲相続そのものがありません。
独身で親を受取人にしていた人に当てはめると、親が先に亡くなっていれば、受取人になるのは親の相続人です。被保険者から見たきょうだいがこれにあたり、親が再婚相手との間にもうけた子がいれば、その子が加わることもあります。
受取人を変えずに放置すると、意図しない人への支払いと時効の問題が起きる
放置したときに困るのは、契約者が選んでいない人に保険金が渡ることと、請求の手間が増え、時効で請求の権利を失うおそれがあることです。
前妻の子や弟が保険金を受け取った事例
受取人欄が古いままの状態で被保険者の死亡を迎え、前妻の子や弟のように、本来は想定していなかった人へ保険金が支払われた事例があります。
受取人の相続人が多いほど請求に時間がかかる
受取人の相続人が何人もいると、保険金を受け取るまでの手続きが複雑になります。全員の戸籍を確かめ、一人ひとりに書類への記入と押印をしてもらう必要があるためです。
請求しないまま3年たつと権利が時効で消滅する
保険給付を請求する権利は、3年間行使しなければ時効によって消滅すると保険法95条1項が定めています。保険会社の約款にも同様の条項を入れている例が多く、3年を数え始めるのは、被保険者が亡くなった日の翌日からとするのが一般的です。
ただし、事情によって時効の進み始めが遅れることがあります。最高裁平成15年12月11日の判決は、被保険者が自動車で出かけたまま帰宅せず、行方不明になった事案です。この判決は、死亡時から請求を現実に期待できない特段の事情があれば、請求できる状況になった時点から時効を数えると解釈しました。
遺族が契約の存在を知らなければ、請求が遅れ、3年を過ぎて保険金が支払われない事態になりかねません。証券が手元で見つからない場合は、保険会社から届いた郵便物や、保険料の引き落とし記録から契約をたどる方法があります。
受取人を変えられるのは契約者で、保険会社ごとに手続きする
契約者、被保険者、受取人の役割
受取人を変える権利を持っているのは契約者です。契約者は保険会社と契約を結んで保険料を払う人で、契約内容を変更する権利と、保険料を払う義務の両方を持ちます。被保険者は保険の対象になる人で、死亡保険ではこの人の死亡によって保険金の支払いが発生します。保険金を手にするのが受取人で、被保険者の同意をもらったうえで契約者が決めます。死亡保険の場合、被保険者自身を受取人にする形は認められません。
手続きは契約者本人か代理人が保険会社に申し出る
変更は、契約者本人か代理人が保険会社に連絡して進めます。受取人の名義を変えるのとあわせて、保険金を送金する口座の変更も手続きできます。契約者と被保険者が別の人であれば、被保険者の同意を得て進めるのが一般的です。
受取人の死亡が分かったら、変更は先延ばしにしないほうが望ましいとされています。複数の保険会社と契約している人は、1社ずつ手続きをしなければなりません。そろえる書類も会社によって違うため、契約先の窓口やマイページ、約款で確かめるのが確実です。
指定できるのは配偶者と2親等以内の血族が基本
死亡保険金を受け取る人として認められるのは、原則として戸籍上の配偶者か、2親等以内の血族です。血族のうち2親等以内に入るのは、親と子、祖父母と孫、それに兄弟姉妹です。こうした人がいなければ、会社しだいで、親族以外の第三者を受取人にできることもあります。血族がいない場合などには、おじやおば、おい、めいといった3親等の親族まで認める会社もあります。
おひとりさまの次の受取人は、年下の兄弟姉妹や甥、姪が候補になる
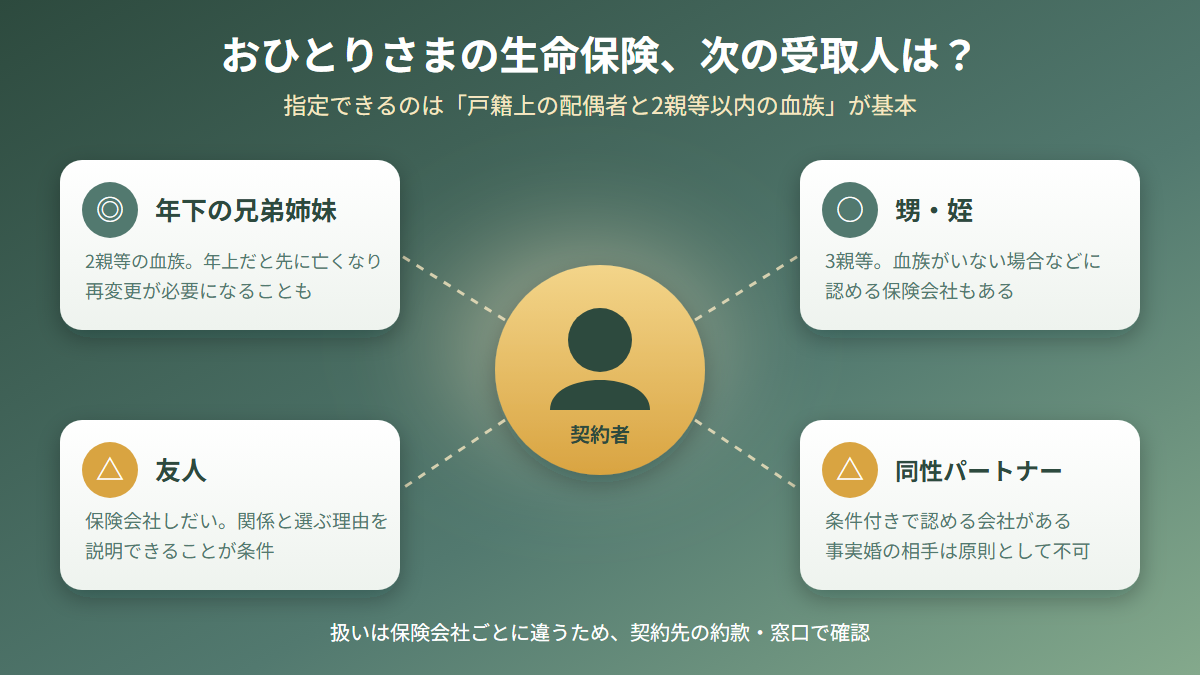
親を受取人にしていたおひとりさまが、親の死後に選ぶ相手としては兄弟姉妹などが挙がります。ただ、自分より年上のきょうだいを選ぶと、その人のほうが先に亡くなり、もう一度変更しなければならない事態も起こり得ます。そこで、年下のきょうだいや、きょうだいの子にあたる甥や姪を候補にする意見もあります。
友人を指定するには関係と理由を説明できることが条件
友人を受取人に選べるかは、契約先の保険会社しだいです。認めている会社でも、被保険者との関係や、その人を選ぶ理由を確認されます。長く一緒に暮らしてきた、生活面で支えてもらっている、事業でつながりがある、といった筋の通った事情を説明できるかが重要です。保険金額が大きい契約ほど審査は慎重になり、親族以外の指定を制限している会社もあります。
事実婚は原則不可、同性パートナーは条件付きで認める会社がある
死亡保険の受取人は戸籍上の配偶者か2親等以内の血族が原則のため、事実婚の相手は基本的に指定できず、実際の扱いは保険会社ごとに異なります。
同性パートナーについても各社が個別に判断していますが、会社が定める条件を満たせば受取人にできる保険会社は複数あります。愛知県の案内(2025年8月時点)に、同性パートナーを受取人にできる会社として、オリックス生命、チューリッヒ生命、東京海上日動あんしん生命、日本生命などが載っています。ライフネット生命は、同性パートナーへの対応を2015年に発表しました。
指定代理請求人も一緒に見直す
指定代理請求人とは、被保険者本人が自分で請求できない状態のときに、代わりに請求手続きをする人のことです。受取人とは別の仕組みで、代理で請求できるのは入院給付金や高度障害保険金のように、被保険者本人が受け取る給付が中心です。死亡保険金は対象外です。いったん契約したあとでも、被保険者が同意すれば指定や変更ができます。
遺言でも受取人は変えられるが、保険会社への通知が欠かせない
死亡保険金の受取人は、保険会社での手続きのほか、遺言によっても変更できます。その根拠が保険法44条1項で、証券に記載のない人が保険金を受け取る場面があるのもこの条文のためです。遺言で変更する場合、保険会社の手続きの際に新しい受取人の同意はいりません。
契約者の相続人が通知しないと保険会社に主張できない
遺言で受取人を変えた場合、遺言が効力を持ったあとに契約者の相続人が保険会社へ知らせないと、その変更を保険会社に対して主張できません。根拠は保険法44条2項です。知らせる前に保険会社が従来の受取人へ支払ってしまうと、新しい受取人はそれを争いにくくなります。この通知は遺言執行者でもできるという解説もあります。
どの契約の受取人を誰にするかを明確に書く
神戸地裁の判決には、遺言の文面があまりにあいまいだったために、受取人を変える意思表示とは認められなかった例があります。遺言で受取人を変えるなら、どの保険契約の受取人を誰にするのかを、誰が読んでも同じ意味に取れる書き方にすることが大切です。
遺言執行者は遺言の内容を実現する役割を持つ
遺言執行者とは、遺言に書かれたことを実際に行う役目の人で、相続財産の管理など、執行のために必要なことはすべて行う権限があります。民法1013条により、遺言執行者がいるときは、相続人がその執行を妨げることは原則として許されません。遺贈の手続きや、銀行口座の名義変更と解約も、遺言執行者が中心となって進めます。
選ぶ方法は3つあります。遺言の中で直接決めておく方法、誰を執行者にするかの判断を遺言で第三者に託す方法、そして利害関係のある人が家庭裁判所に選任を申し立てる方法です。なれないのは未成年者と破産者だけで、ほかは基本的に誰でもよく、法人でも構いません。認知や相続人の廃除を遺言でするなら遺言執行者は欠かせず、相続人でない人に遺贈するときも選んでおくことが推奨されています。
公正証書遺言と自筆証書遺言の違い
| 比べる点 | 公正証書遺言 | 自筆証書遺言 |
|---|---|---|
| 作り方 | 遺言者が公証人と証人に内容を伝え、公証人が文書にし、遺言者と証人がその内容を確かめる | 遺言者が日付、氏名、財産の分け方などの全文を自分で書き、押印する |
| 証人 | 2名以上 | いらない |
| 保管 | 公証役場 | 自宅、または法務局の保管制度 |
| 検認 | 不要 | 発見した人が家庭裁判所で手続きをする |
| 手数料 | 財産の価格に応じて決まる | 法務局の保管制度は1件3900円 |
公正証書遺言は公証人が作成に関わるため、形式の不備で無効になるおそれが小さく、公証役場が保管するので書き換えられる心配もありません。自筆証書遺言を自宅に置いておくと、紛失や改ざんのおそれがあり、法務局の保管制度を使えば紛失を防げます。
公正証書遺言にかかる総額を5万円から10万円程度とする解説があります。専門家に依頼する場合は、実費と報酬を合わせて20万円から50万円前後とする事務所もあります。
税金は受取人と契約の形で決まり、相続人なら「500万円×法定相続人の数」が非課税
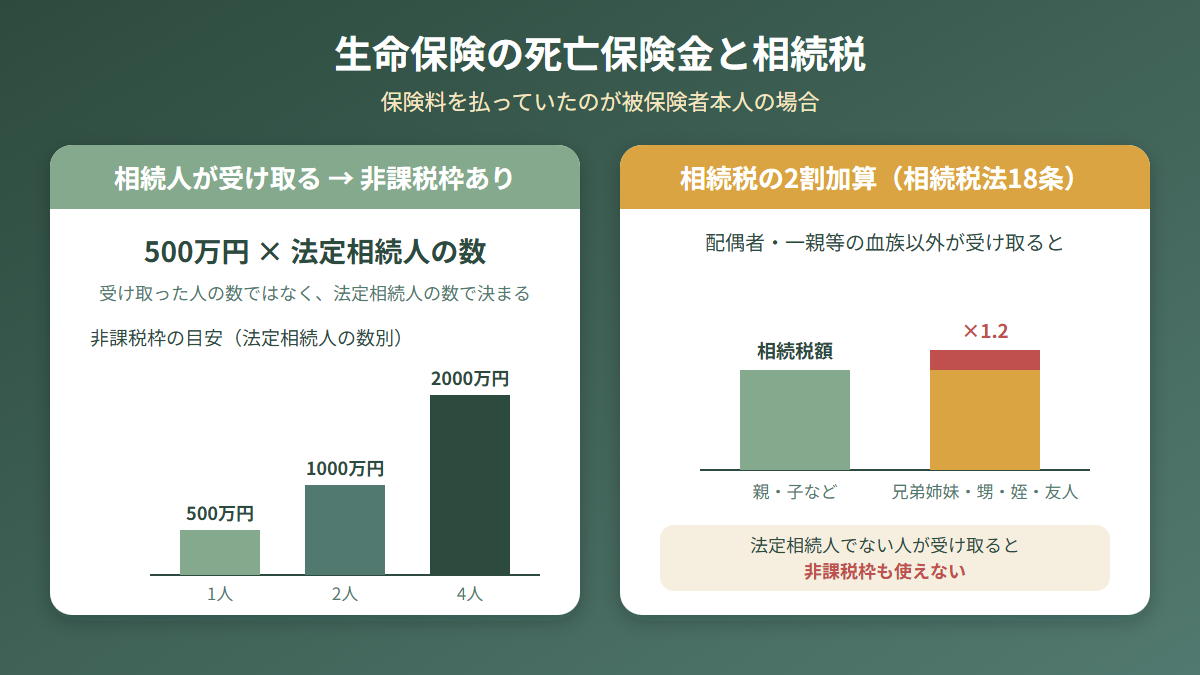
保険料を払っていたのが被保険者で、保険金を受け取るのが相続人なら、「500万円×法定相続人の数」の額までは死亡保険金に相続税がかかりません。国税庁も、相続人全員が受け取った保険金を合計し、その合計が非課税限度額を上回った分に相続税がかかると案内しています。
限度額を決めるのは、保険金を受け取った人の数ではありません。法定相続人が何人いるかで決まります。相続放棄をした人も、放棄していないものとみなして人数に入れます。養子を数に入れられるのは、実子がいれば1人まで、実子がいなければ2人までです。
相続人ではない人が死亡保険金を受け取った場合、この非課税枠は使えません。受取人を放置した結果、被保険者の法定相続人でない人が受取人になった場合も同じです。相続放棄をした人が受取人であれば、保険金そのものは受け取れても、非課税の扱いは受けられません。
保険料を負担した人で税金の種類が変わる
| 契約の形 | かかる税金 |
|---|---|
| 保険料の負担者と被保険者が同じで、受取人が別の人 | 相続税 |
| 保険料の負担者と受取人が同じ | 所得税(一時所得) |
| 保険料の負担者、被保険者、受取人がすべて別の人 | 贈与税(契約者から受取人への贈与とみなされる) |
一時所得として課税されるのは、受け取った保険金から払い込んだ保険料の総額と特別控除の50万円を差し引き、その2分の1にした金額です。
おひとりさまは非課税枠が小さくなりやすい
子がおらず、親もすでに亡くなっているおひとりさまでは、兄弟姉妹が法定相続人になります。法定相続人が兄弟姉妹だけ、あるいは少数というケースも多く、そのぶん非課税枠は小さくなります。
兄弟姉妹や甥、姪、友人が受け取ると相続税は2割加算
相続税の2割加算とは、財産を取得したのが配偶者でも一親等の血族でもない人だった場合に、その人の相続税額を2割増しにする制度です。根拠は相続税法18条です。一親等の血族は父母、子、被相続人の養子で、ここに入らない兄弟姉妹や甥と姪、内縁の配偶者、血のつながりのない友人や知人が加算されます。祖父母、遺贈で財産を受けた孫、養子縁組をした孫も同じく加算の対象です。ただ、代襲相続によって孫が相続人になったときは、相続税では一親等の血族として扱うため、加算されません。
この制度は負担の調整を目的にしています。孫が財産を受け継ぐと相続税の課税を1回分飛ばせることと、相続人ではない兄弟姉妹や血縁のない人が財産を得るのは偶然の要素が大きいことが理由です。2割の上乗せは税額控除を引く前の相続税額にかけるので、相続税額がゼロなら2割加算もありません。
おひとりさまが兄弟姉妹や甥、姪、友人を受取人にすると、相続税がかかる場面ではこの2割加算を受けます。受取人の選び方で税金の扱いが変わるので、税理士やファイナンシャルプランナーへ相談するのも一つの方法です。
先に亡くなった受取人の相続人が請求するときは、戸籍謄本で関係を示す
被保険者が亡くなったとき受取人がすでに亡くなっていれば、保険金を請求する人は、亡くなった受取人の相続人であることを戸籍謄本で示します。場合によっては除籍謄本なども必要で、かんぽ生命もこの扱いを案内しています。
受取人の名前が契約に書かれている保険金は、その受取人自身の権利とされ、原則として遺産分割協議で分ける財産には入りません。受取人の指定がない契約では、約款によって被保険者の法定相続人を受取人とする扱いが一般的です。この場合、相続人全員の戸籍などを求められることもあります。
戸籍謄本、除籍謄本、改製原戸籍の違い
戸籍謄本は、いま有効な戸籍に書かれた内容を証明する書類です。平成6年に法律が改正されてからは、「戸籍全部事項証明書」という呼び方もあります。記載内容は本籍、氏名、生年月日、続柄のほか、出生と死亡、婚姻と離婚、養子縁組などです。戸籍に載っている全員を証明するのが謄本で、一部の人だけを証明するものは抄本と呼びます。
除籍謄本は、結婚、離婚、転籍、死亡などによって、記載されていた人が全員抜けて誰も残っていない戸籍を写したものです。様式が改められる前の古い戸籍は改製原戸籍(原戸籍)と呼ばれ、主なものは昭和32年の改製前の様式と、平成6年の改製前の様式の2つです。改製より前に戸籍から抜けた人や、認知した子、養子縁組、離婚の記載はこの古い戸籍に載っているため、相続の手続きでは必要になります。
戸籍は2024年3月に広域交付が始まり、本籍地から離れて住んでいても、近くの窓口で取れるようになりました。
相続放棄をしても死亡保険金は受け取れることが多い
死亡保険金は受取人自身の財産とされ、亡くなった人の相続財産には入りません。そのため、相続を放棄した人でも保険金は受け取れる場合が多いとされています。
友人や団体に託すなら、遺言と死後事務委任契約を組み合わせる
内縁の相手、友人、団体は法定相続人ではないので、何もしなければ財産は渡りません。そこで、遺言による遺贈と、保険の受取人の設定を組み合わせる方法があります。
死後事務委任契約は事務手続きを託す契約
死後事務委任契約とは、亡くなったあとに必要になる手続きを、元気なうちに第三者へ依頼しておく契約です。民法上は656条の準委任契約にあたります。任せられるのは、葬儀、役所での手続き、いろいろな契約の解約、遺品の整理、デジタル遺品の後始末などで、いずれも遺言書では決めておけない事務です。遺言書が財産の承継を定めるのに対し、死後事務委任契約が定めるのは事務手続きの実行です。
民法653条は、委任者が死亡すると委任が終わると定めています。しかし最高裁平成4年9月22日の判決で、本人が亡くなっても契約を続けるという合意は有効だと認められました。
公正証書で作らなくても契約は成り立ちますが、公正証書にしておけば契約の信頼性が上がります。契約に入れることが多いのは、葬儀と納骨のほか、入院先や入所先の施設への支払いの清算、借りていた住まいの明け渡し、公共料金とサブスクリプションの解約、ペットを引き取ってくれる先の手配などです。かかる費用の出どころも、遺産から精算するのか、事前にお金を預けるのか、生命保険金を充てるのかを契約に書いておくよう勧められています。
気をつけたいのは、死後事務委任契約の中に遺贈を書き込んでも、法律上の効力はない点です。財産を誰かに渡したいなら、遺言に書きます。
引き受け手に資格はいらないが、専門家なら費用がかかる
死後事務を引き受ける人に資格は求められておらず、親族や知人でも務まります。確実さを優先するなら、弁護士や司法書士、行政書士といった専門家に頼むのがよいとされています。専門業者へ依頼すると、入会費や公正証書を作る費用などが必要になり、契約の中身によっては、総額が100万円から150万円ほどになる例もあります。
死亡保険金を死後事務の費用に充てる仕組み
死後の事務を信託会社に任せ、その費用を死亡保険金でまかなうサービスもあります。一例が、みどり生命の生命保険に入り、受取人を「みどり信託」にしておく仕組みです。任せる事務は、葬儀の手配や納骨、公共機関への届出、住まいの片付けなどです。
信託を使うと信託報酬がかかります。2025年時点の案内では、設定時報酬が3万3000円で、終了時報酬は11万円を基本に、年数に応じた額が上乗せされる形でした。
おひとりさまは公正証書遺言と死後事務委任契約を最優先に
おひとりさまの備えとして、まず用意すべきなのは、財産を誰に引き継ぐかを決めておく公正証書遺言と、亡くなったあとの手続きを任せる死後事務委任契約の2つだとする解説があります。死後事務委任契約では財産の分け方を決められないため、片方だけでは足りないという理由です。
これに、判断能力が衰えた場合の備えとなる任意後見契約や、財産管理委任契約、見守り契約を加える例もあります。公正証書遺言も任意後見契約も、本人に判断能力があることが前提なので、早めの準備が勧められています。
任意後見契約は公正証書で結ぶ必要がある
任意後見契約とは、判断能力がしっかりしているうちに、将来その力が落ちたときに備えて、信頼できる相手(任意後見受任者)と結ぶ契約です。根拠法は「任意後見契約に関する法律」で、同法3条により公正証書で結ばなければならず、私文書で結んだ契約は無効です。
受取人を見直すのは、受取人や親が亡くなったときと家族構成が変わったとき
受取人は一度決めて終わりにせず、生活の節目ごとに見直すことが勧められています。見直すきっかけは、受取人が亡くなったとき、結婚や離婚、再婚、出産などで家族構成が変わったとき、親が亡くなったとき、契約内容を更新したときです。
節目が来たら保険証券を出して受取人欄に目を通し、すでに亡くなった人の名前が残っていれば、時間を置かずに保険会社へ連絡してください。
まとめ
受取人が先に亡くなったまま放置すると、保険法46条により、受取人の相続人全員が頭数で均等に保険金を受け取ります。契約者は保険会社ごとに受取人を指定し直し、指定できる相手は戸籍上の配偶者と2親等以内の血族が基本です。
おひとりさまは、年下の兄弟姉妹や甥、姪が次の候補になり、友人や同性パートナーを選ぶなら各社の扱いを先に確かめる必要があります。兄弟姉妹や甥、姪、友人が受け取ると、相続税がかかる場面では2割の上乗せを受け、法定相続人以外なら非課税枠も使えません。財産の行き先は遺言で、死後の手続きは死後事務委任契約で決め、保険の受取人の設定と組み合わせる方法があります。
受取人を誰にするかで変わる相続税の扱いは、生命保険の死亡保険金にかかる相続税の非課税枠の計算方法で、金額の例とあわせて確かめられます。