年金暮らしで修繕積立金の一時金を払えないときは、請求を放っておかず、総会の議案が固まる前に理事会へ分割払いや支払期限の延長を相談するのが最初の一手です。そのうえで、60歳以上なら毎月の返済が利息だけで済む高齢者向けの融資、管理組合が借り入れて負担を毎月の積立金に分ける方法、自宅を担保にするリ・バース60、売却や住み替えを比べて選びます。
一時金の額は、数十万円から百万円ほどにのぼる例もあります。年金収入が中心の一人暮らしでは、前ぶれなく届く重い出費です。
一時金が払えないなら議案が決まる前に理事会へ相談する
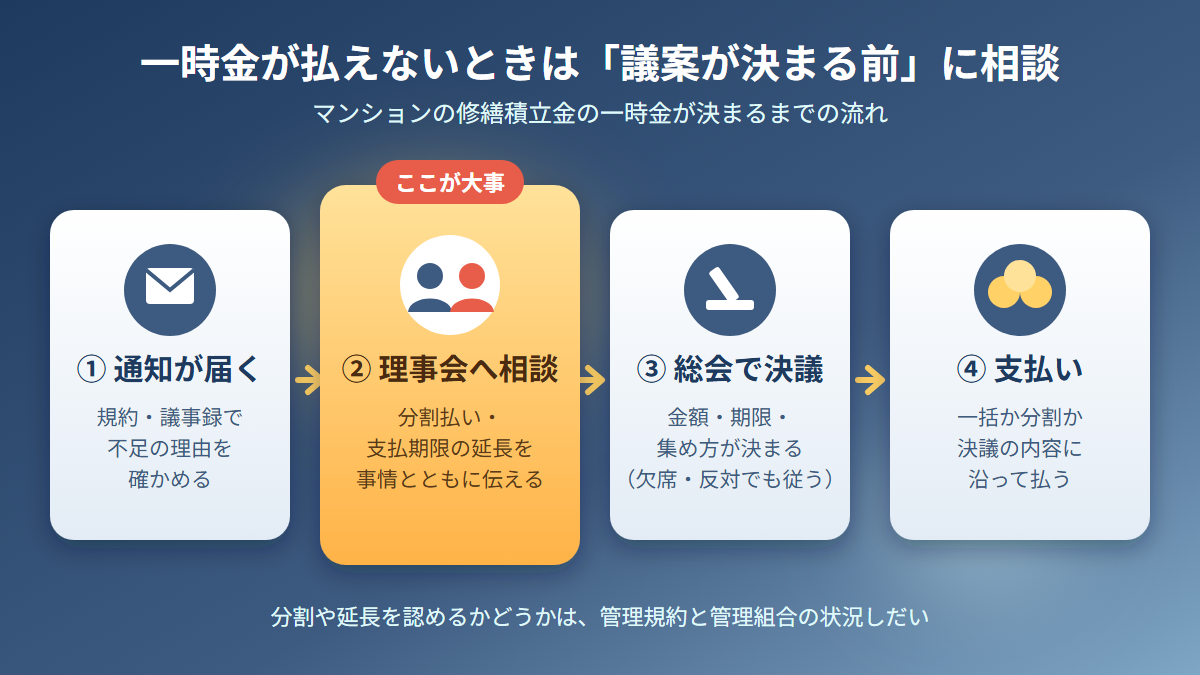
一時金をいくら、いつまでに、どう集めるかは総会で決まります。自分の事情を伝えるなら、総会の議案を作る理事会の段階が適しています。
マンション標準管理規約では、総会が管理組合の最高意思決定機関で、区分所有法でいう集会にあたり、年に1回は必ず開かれます。理事会は総会で選ばれた理事で組織する業務執行機関です。総会にかける議案は、収支決算や収支予算案、管理規約の制定や変更、廃止の案も含めて、理事会が審議して固めます。
総会の決議では、組合員それぞれの事情に合わせて、一括払いと分割払いのどちらかを選べるように定めることもできるとされています。規約や別表にその内容を書き込んで、誰がいくら払うのかという債権をはっきりさせておくやり方もあります。ただ、分割や期限の延長を認めるかどうかは、規約や組合の状況しだいです。
国土交通省は、管理規約の改正例として、高齢などの特別な事情を抱えた組合員が申し出れば、この先の一定期間に払うはずの修繕積立金の分を、先に受け取れるようにする案も載せています。あくまで例として示されたもので、どの管理組合でも使える制度ではありません。
管理組合の側から見ても、裁判などの法的な手段は時間とお金がかかります。そのため、まずは滞納している人と話す場を持ち、払えない理由を聞いたうえで支払いを促すのが基本の対応です。こちらから先に連絡して事情を話しておけば、分割払いなどの相談に入りやすくなります。
請求が届いたら規約と議事録で不足の理由をつかむ
一時金を求める通知が来たら、手元に管理規約と長期修繕計画、それに総会の議案書と議事録を並べて読みます。確かめたいのは、資金が足りなくなった理由、工事に必要な金額、今ある積立金の額の三つです。一時金が必要になる典型例としてよく挙がるのは、毎月の積立額が相場と比べてかなり少ないマンションです。
総会で可決された一時金は欠席や反対をした人にも支払い義務がある
管理規約などに沿って総会で正しく決議された一時金は、原則として払わなければなりません。総会を欠席した人や、反対票を入れた人も、適法に可決された決議である以上、原則として従う立場にあります。
決議の重さは、何を変えるかで違います。マンション標準管理規約では、修繕積立金の額を変えるのは普通決議で、出席した組合員の議決権の過半数が賛成すれば可決です。ところが、管理規約に積立金の具体的な金額まで書かれている場合、額を変えることは規約の変更になります。このときは、区分所有者の総数と議決権の総数のそれぞれ4分の3以上の賛成がいる特別決議が必要です。
総会に出席して議決権を使えば、どんな工事をいつ行い、見積もりがいくらなのかについて、所有者の一人として発言できます。
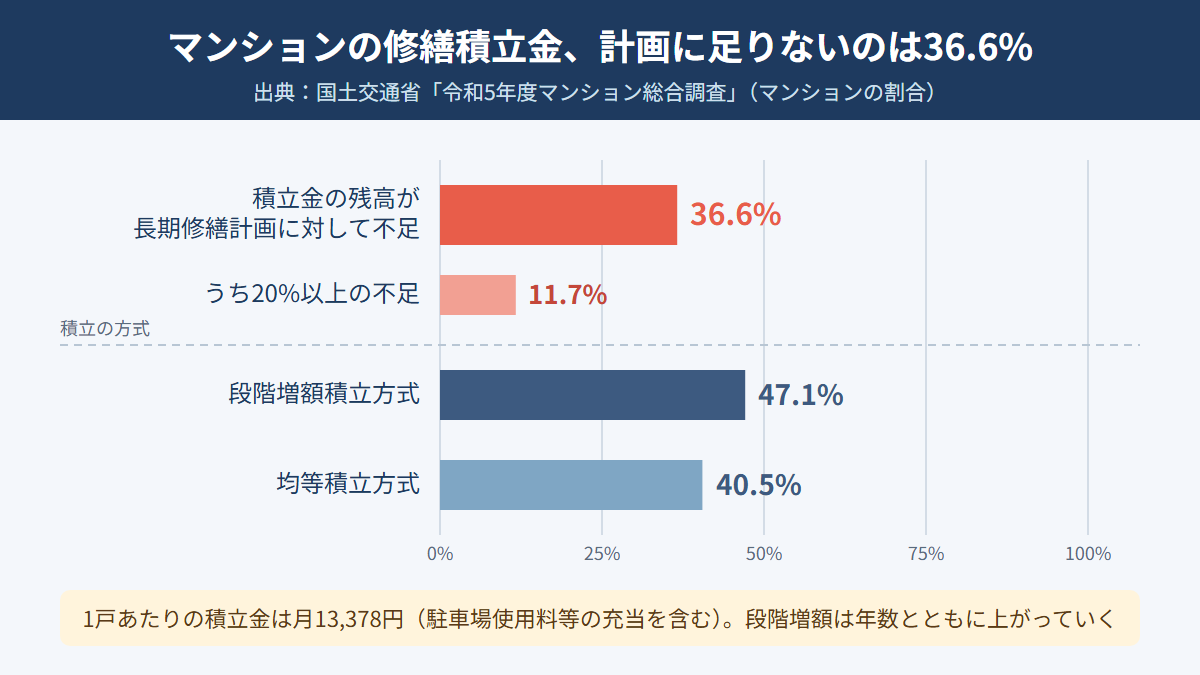
積立金が長期修繕計画に足りないマンションは36.6%
修繕積立金とは、いずれ来る大規模修繕などのために、部屋の持ち主が月ごとに積み立てるお金のことです。工事のたびに全員から一括で費用を集めると一人ひとりの負担が重く、話もまとまりにくいため、前もって計画的に積み立てておく仕組みになっていると横浜市は説明しています。一時金は、この積み立てが工事費に追いつかなかったときに、管理組合が足りない分を区分所有者から集める手段です。
令和6年6月21日に概要が公表された国土交通省の令和5年度マンション総合調査を見ると、積立金が足りないマンションは珍しくありません。
| 項目 | 令和5年度マンション総合調査の数値 |
|---|---|
| 1戸あたりの修繕積立金の月額(駐車場使用料等の充当を含む) | 13,378円 |
| 1戸あたりの修繕積立金の月額(駐車場使用料等の充当を含まない) | 13,054円 |
| 段階増額積立方式を採るマンション | 47.1% |
| 均等積立方式を採るマンション | 40.5% |
| 積立金の残高が長期修繕計画に対して不足 | 36.6% |
| 上のうち、20%以上の不足がある | 11.7% |
4割近いマンションが、計画どおりに工事を進めるだけのお金を持っていない計算です。この穴を埋める手段として使われるのが、毎月の積立額の増額と一時金です。
必要とされる積立金の水準そのものも上がりました。分譲住宅に求められる修繕積立金の平均は、国土交通省のデータで2011年度に1戸あたり月1万4,210円だったものが、2021年度には月2万1,420円になったと報じられています。10年でおよそ5割増えた計算です。
新築時の安い積立金は2倍以上に上がる前提で組まれている
段階増額積立方式とは、販売の時点では積立金を低めに設定し、年数がたつにつれて段階的に引き上げていく方式です。完成した年が新しいマンションほど、この方式を採る割合が高くなっています。新築マンションの長期修繕計画のおよそ99%がこの方式だとする解説もあります。積立金が最初は1平方メートルあたり200円だったのに、数年後には440円や500円と、2倍を超える額に上がった例も紹介されています。
自分のマンションの積立金が高いのか低いのかは、国土交通省の「マンションの修繕積立金に関するガイドライン」で見当をつけられます。このガイドラインでは、長期修繕計画作成ガイドラインにもとづく84の事例を分析し、新築から30年間にかかる修繕工事費の合計を、30年間で均等に積み立てた場合の月額に直して、専有面積1平方メートルあたりの目安を示しています。目安は地上の階数と建築延床面積ごとに分かれていて、平均値と、事例の3分の2が入る幅が載っています。機械式駐車場があるマンションは、別に上乗せ分が加わります。
たとえば10階建てで延床面積8,000平方メートルのマンションに、専有面積80平方メートルの部屋を持っているとします。平均値の202円をかけると、月額はおよそ16,160円です。幅の下限なら11,200円、上限なら21,200円になります。いま払っている積立金がこの目安を大きく下回るなら、この先の値上げや一時金を覚悟しておいたほうがよい状態です。
資材と人件費の値上がりで大規模修繕の工事費が上がっている
野村證券は2026年8月の記事で、資材価格や人件費が上がった影響で、何年かおきに必ずやってくる大規模修繕工事の費用も高くなったと報じました。同じ記事は、管理組合の積立金の多くが銀行預金で管理されている点を挙げ、物価が上がり続ければ実際の価値が目減りしかねないことにも触れています。国土交通省が示す目安では、1戸あたりの大規模修繕工事費は100万円から250万円程度です。積立金が計画より少ないところに工事費の値上がりが重なると、一時金が必要になる見込みはいっそう高まります。
国土交通省の調査で工事金額を1戸あたりで見ると、最も多いのは100万円から125万円の層でした。工事の周期は13年が最も多く、全体の約7割が12年から15年の間に収まります。回数を重ねるほど間隔は短くなり、1回目は15.6年、2回目は14.0年、3回目は12.9年です。しかも回を追うごとに、工事の項目も金額も増えていく傾向があります。
世帯主は60歳代が最も多く、滞納のないマンションは71.8%
一時金を負担する側の年齢も上がっています。平成30年度の国土交通省のマンション総合調査で世帯主の年齢を見ると、最も多いのは27.0%を占める60歳代で、70歳代が19.3%でした。70歳代以上を合わせると22.2%で、前回の平成25年度の18.9%を上回っています。永住するつもりだと答えた人も、これまでの調査で最も多くなりました。住み続ける人が増え、所有者の高齢化が進めば、年金を主な収入にしている世帯が一時金を求められる場面は今後も増える見通しです。
滞納そのものは、多くのマンションで起きているわけではありません。同じ平成30年度の調査では、71.8%のマンションで滞納が一件もありませんでした。滞納住戸が全体の1%以下にとどまるマンションが7.7%、1%超2%以下が9.5%で、5%を超えるのは約2%しかありません。
一時金を滞納すると遅延損害金が付き競売に進むこともある
「払えないから、何も言わずに放っておく」のは、最も避けるべき対応です。管理費や修繕積立金を滞納した区分所有者に対して、管理組合は遅延損害金の請求から競売まで、段階的に手を打てます。なお、一時金がこれらと同じ扱いになるかどうかは、管理規約や総会決議の中身で変わります。
遅延損害金は、管理規約に年利が定めてあれば、滞納した額に上乗せして請求できると解釈されています。区分所有法第7条第1項にある、規約や集会の決議にもとづいて他の区分所有者に持つ債権に、遅延損害金も入るという考え方です。東京地方裁判所の平成20年1月18日の判決は、年30%という利率の遅延損害金を認めました。
さらに重いのが先取特権です。先取特権とは、未払いの管理費や修繕積立金などの債権を守るために法律が認めた優先権を指します。区分所有法第7条は、区分所有者がほかの区分所有者に対して持つ債権のうち、共用部分や敷地などに関するものと、規約や集会の決議にもとづくものについて、先取特権を認めています。先取特権がかかるのは、債務者の区分所有権(共用部分の権利と敷地利用権も含みます)と、その人が建物に備え付けた動産です。管理者や管理組合法人が持つ債権にも、同じ定めがあてはまります。この先取特権は、優先順位と効力の面で共益費用の先取特権とみなされます。
管理組合は、この先取特権をもとに競売を申し立てられます。滞納が約940万円にふくらみ、部屋の評価額が約490万円だった事例で、裁判所は、この滞納が区分所有者全体の共同の利益に反すると判断し、競売を認めました。
区分所有法第8条により、管理費や修繕積立金などの債権は、滞納した人から部屋を買った特定承継人にも請求できます。滞納を抱えた部屋は、売るときにも滞納分をどう清算するかが問題になるわけです。
一時金を払えない人が多いと、工事の中身を見直したり、時期を延ばしたりする話にもつながります。一人ひとりの滞納が、建物全体の修繕計画に響くことがあります。
督促は3か月を境に法的手続きへ移る
管理費や修繕積立金の請求権は、2004年の最高裁判決で、定期給付債権として5年で時効にかかると認められました。支払期日の翌日から5年がたつと、時効で請求できなくなります。時効を止めるには、裁判所への請求、差押え、滞納者が債務を認めることなどが必要で、内容証明郵便を送っただけでは止まりません。そのため、滞納が長引くと、管理組合は自分から法的な手段に出て回収を図ることになります。
標準的な指針では、滞納が3か月以内なら、文書や電話、訪問で督促します。3か月を超えたら、少額訴訟などの法的手続きをすぐに検討し、6か月になる前に方針を決めるのが望ましいとしています。3か月を超えた段階で使われる手段は、内容証明や支払督促から、少額訴訟、民事調停、通常訴訟、さらに先取特権の実行や強制執行まで幅があります。
亡くなったあとの未払いは相続人に請求が回る
滞納したまま区分所有者が亡くなると、管理組合は相続人を調べて、その相続人に請求します。相続人がいないときや、相続人が全員相続放棄したときは、相続財産清算人を選んでもらうよう申し立てる流れです。一人暮らしの場合は、未払いの一時金や滞納分を生きているうちに片付けておきたいところです。
60歳以上なら利息だけを返す融資で一時金を用意できる
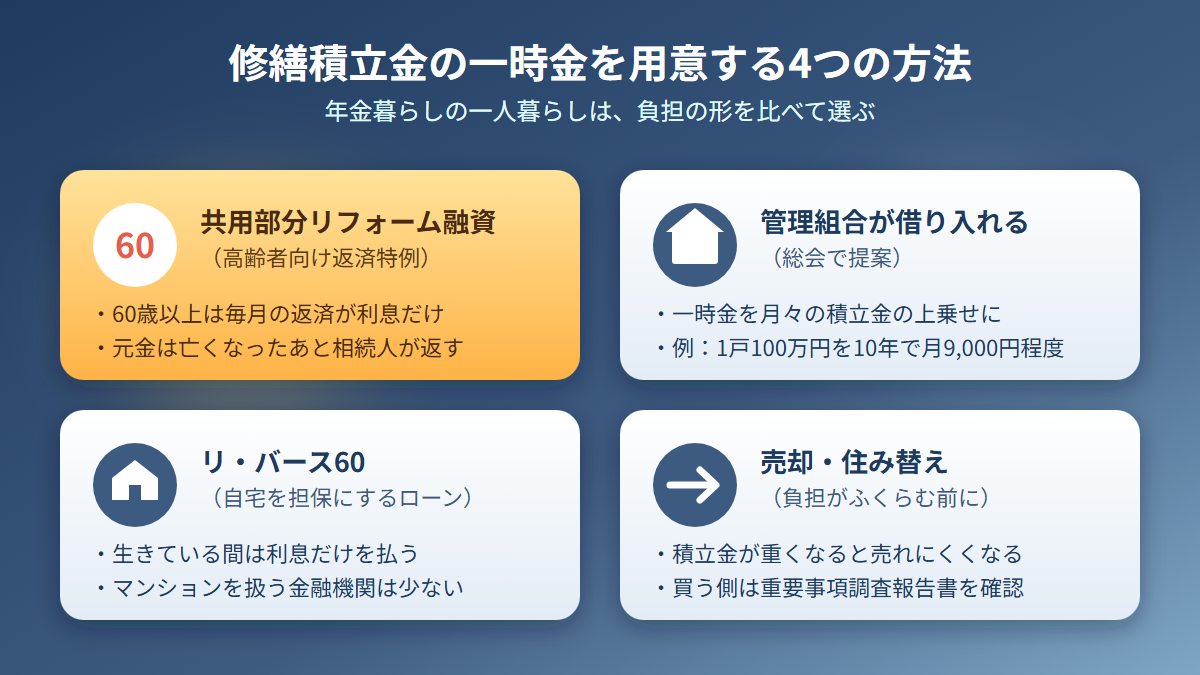
マンション共用部分リフォーム融資には高齢者向けの返済特例がある
区分所有者が負担する一時金そのものを借りられるのが、住宅金融支援機構と高齢者住宅財団の「マンション共用部分リフォーム融資」です。対象になるのは、管理組合の総会決議にもとづいて区分所有者が一時金として負担するお金と、管理組合の規約などにもとづいて一時金として払う修繕積立金です。
高齢者向けの返済特例は、60歳以上の区分所有者が使える制度です。毎月返すのは利息だけで、元金は、申込人と連帯債務者の全員が亡くなったときに、相続人が専有部分の住宅と敷地の持分を売ったお金や手持ちの資金などでまとめて返します。連帯債務者には、融資を受ける住宅に同居していて、借入申込時に満60歳以上の親族を加えることもできます。
金利は、借入を申し込んだ時点の融資金利が使われ、毎月見直されます。条件を満たせば適用金利から年0.2%下がるなど、引き下げ幅は最大で年0.6%です。
一人暮らしだと、連帯債務者になれる同居の親族がいません。元金をどう返すのか、亡くなったあと誰がどう清算するのかを、相続人になる親族と前もって話しておくことが欠かせません。
リ・バース60はマンションを扱う金融機関が少ない
自宅を担保にお金を借り、生きている間は利息だけを払って、元金は亡くなったときに自宅を売るなどして返す、高齢者向けのローンもあります。名古屋市のページで紹介されている「リ・バース60」は、60歳以上が対象で、住宅金融支援機構の住宅融資保険を利用する民間金融機関の商品です。
マンションの所有者も原則として使えますが、マンション向けに取り扱う金融機関はあまり多くありません。国土交通省の検討会でも、積立金などへの充当を含めて、扱いに課題があることが示されており、修繕積立金の一時金に回せるかどうかは、取り扱う金融機関か住宅金融支援機構への問い合わせで決まります。
管理組合が借りれば一時金を月々の積立金に置き換えられる
一時金そのものを減らす方法として、管理組合自身が借り手になり、工事費を住宅金融支援機構の「マンション共用部分リフォーム融資」でまかなう手もあります。返済はマンション管理センターに保証してもらえ、保証を付ければ担保を出す必要はありません。そのかわり、保証料が別にかかります。返済には修繕積立金をあてます。例として示されているのは1戸100万円分の費用を10年かけて返すケースで、修繕積立金からの返済は月9,000円程度です。
借りるための条件には、毎月の返済額が毎月集める修繕積立金の80%以内に収まること、滞納の割合が原則10%以内であることなどがあります。マンション管理センターに保証を頼むことを、管理規約か総会決議で決めておかなければなりません。マンションすまい・る債を持っている組合や、耐震改修工事をする組合などは、保証料が約20%安くなります。
管理組合が借り入れれば、一時金として一度に集める代わりに、毎月の積立金の増額という形で負担をならせる場合があります。数十万円から百万円を一度に払うより、月々の上乗せのほうが、年金暮らしの一人暮らしの家計には組み込みやすいことも多いでしょう。総会で、借入も選択肢に入れるよう提案してみる価値はあります。金利や保証料は時期で変わるため、話を進める前に住宅金融支援機構とマンション管理センターで今の条件を確認してください。
自治体の補助制度とマンション管理センターに相談できる
耐震改修やバリアフリー改修に補助金を用意している自治体もあります。横浜市のコラムも、リフォームローンと並べて自治体の補助制度を取り上げています。公的な機関では、マンション管理センターなどが、修繕積立金が足りないときの相談に乗り、債務保証の案内もしています。年金だけで返していけるかを考えるときは、返済額と年金額を並べて比べ、マンション管理士などの専門家や自治体の相談窓口にも見てもらうと安心です。
負担がふくらむ前なら売却や住み替えも選べる
ある夫婦は、修繕費の負担から逃れようとマンションを出て賃貸に移り、部屋の売却を進めました。また、修繕積立金が月3万5,000円まで上がった築30年のマンションでは、買い手がつきにくくなった例も紹介されています。積立金や一時金が重くなってからでは、売ろうとしても売れにくくなることがあるため、手放すことも視野に入れるなら早めに動くほうが有利です。
住み替える側にも落とし穴があります。老後に駅近のマンションへ移ったところ、入居後に積立金の会計が足りないとわかり、借入と一時金の検討を知らせる文書を受け取った事例が紹介されています。駅近への住み替えでは、住民同士のつながりが薄くなることも課題にあがっています。修繕積立金の値上げや設備の更新費は、購入後にかかる維持費として見落としやすいお金です。買う前に、長期修繕計画と重要事項調査報告書に目を通しておく必要があります。
重要事項調査報告書で滞納額と修繕の予定を確かめる
重要事項調査報告書とは、マンションの管理状況、たとえば管理費と修繕積立金の額や大規模修繕の予定を1冊にまとめた書類です。主に売買のときに使われます。売買の際に出すことが法律で義務づけられているわけではありません。ただ、宅地建物取引業法で作成と交付が義務になっている重要事項説明書を作るもとになるので、実際の取引ではふつう用意されます。不動産会社などから求められた管理会社が、管理委託契約にもとづいて作って開示する流れです。
国土交通省は、標準管理委託契約書の改正によって、開示の対象には管理費等の月額のほか、修繕積立金の総額、マンション全体の滞納額、その組合員自身の滞納額などが入ると説明しています。発行費用は1通5,000円から2万円程度で、多くは売主か売主側の不動産会社が払います。管理費の滞納や大規模修繕の予定は、買ったあとの出費に直結するので、この書類で確認することが勧められています。
請求が来る前に長期修繕計画と積立金の残高を確かめておく
一時金の請求が届いてから慌てないために、いま住んでいるマンションの総会で配られた書類を開いて、長期修繕計画と積立方式(均等積立か段階増額か)、それに今の積立金の残高を確かめます。計画と比べて積立金が足りているかどうかが、一時金が来るかどうかを読む一番の手がかりです。
長期修繕計画とは、マンションでこの先行う修繕工事の時期と費用を見通した計画のことです。計画期間について、国土交通省のガイドラインは当初、新築なら30年以上、既存なら25年以上としていました。2021年に改定されてからは、既存も新築と同じく30年以上となり、その期間に大規模修繕工事が2回入ることになりました。大規模修繕の周期も、それまでの12年から、12年〜15年という幅のある形に改められています。計画の見直しは、5年程度ごとに必要とされています。
管理計画認定制度の認定を受けたマンションは積立金の水準が確かめられている
マンション管理計画認定制度とは、マンション管理適正化法にもとづいて、管理計画がきちんとしているマンションを自治体が認める制度で、スタートは令和4年4月です。基準は4つの分野からなります。長期修繕計画の期間が一定以上あることなどを見る修繕その他管理の方法、修繕積立金の平均額が著しく低くないこと(目安は修繕積立金ガイドラインが示す水準を下回らないこと)を見る資金計画、総会を定期的に開いていることなどを見る管理組合の運営状況、そして地方公共団体が独自に定める基準です。管理費と修繕積立金を分けて経理しているか、修繕積立金の会計から他の会計へお金を回していないかも確認されます。
認定基準では、長期修繕計画を作ったか見直したのが7年以内であることが条件になります。ガイドラインの見直しの目安である5年程度とは、基準の年数が異なります。
認定を受けると、管理をよくしようとする組合の自主的な取り組みが進み、市場で高く評価されることも期待されます。金利の面では、住宅金融支援機構のフラット35とマンション共用部分リフォーム融資で引き下げを受けられ、マンションすまい・る債の利率も上乗せされます。一定の要件を満たせば固定資産税も減ります。認定を受け、積立金も適正な水準にあるマンションなら、ほかと比べて一時金を求められる可能性は低いといえます。
予備資金と相談先は請求の前に用意する
年金収入が中心なら、毎月の生活費とは分けて、一時金用の予備資金を数十万円から百万円程度ためておく考え方があります。相談窓口(自治体やマンション管理センターなど)と高齢者向け融資の条件も、請求書が届いてから探し始めるより、先に把握しておいたほうが落ち着いて動けます。
一人暮らしだと、管理組合からの知らせを見落としたり、総会に足を運びにくくなったりしがちです。ふだんから理事会や近所の人と連絡を取り合える関係を作っておくと、一時金の話が持ち上がったときにも早く気づけます。
まとめ
積立金が長期修繕計画に足りないマンションが4割近くあり、工事費も上がっている今、一時金の請求は特別な出来事ではなくなりました。年金暮らしの一人暮らしで払えないときは、滞納が遅延損害金や競売の話に進む前に、議案が決まる前の理事会へ早めに相談してください。そのうえで、60歳以上向けの利息だけを返す融資、管理組合としての借入、自治体の支援、売却や住み替えを比べて、自分に合う方法を選ぶのが現実的な道筋です。
一時金の前に、毎月の積立金そのものが上がっていく仕組みも知っておくと、家計の見通しが立てやすくなります。マンションの修繕積立金と管理費が値上げされる理由と老後の対策は別の記事にまとめました。